
Centre de ressources sur les cotations aux États-Unis
Le calendrier des introductions en bourse aux États-Unis — et l'équipe qui le gère
Extrait du guide AUM : Introduction en bourse et préparation à la vie de société cotée
Il n'existe pas de calendrier type pour une introduction en bourse ; en revanche, il existe un ensemble de raisons courantes expliquant pourquoi les délais peuvent prendre du retard. Les conditions du marché constituent le facteur sur lequel vous n'avez aucune emprise. En revanche, vous pouvez maîtriser votre préparation.
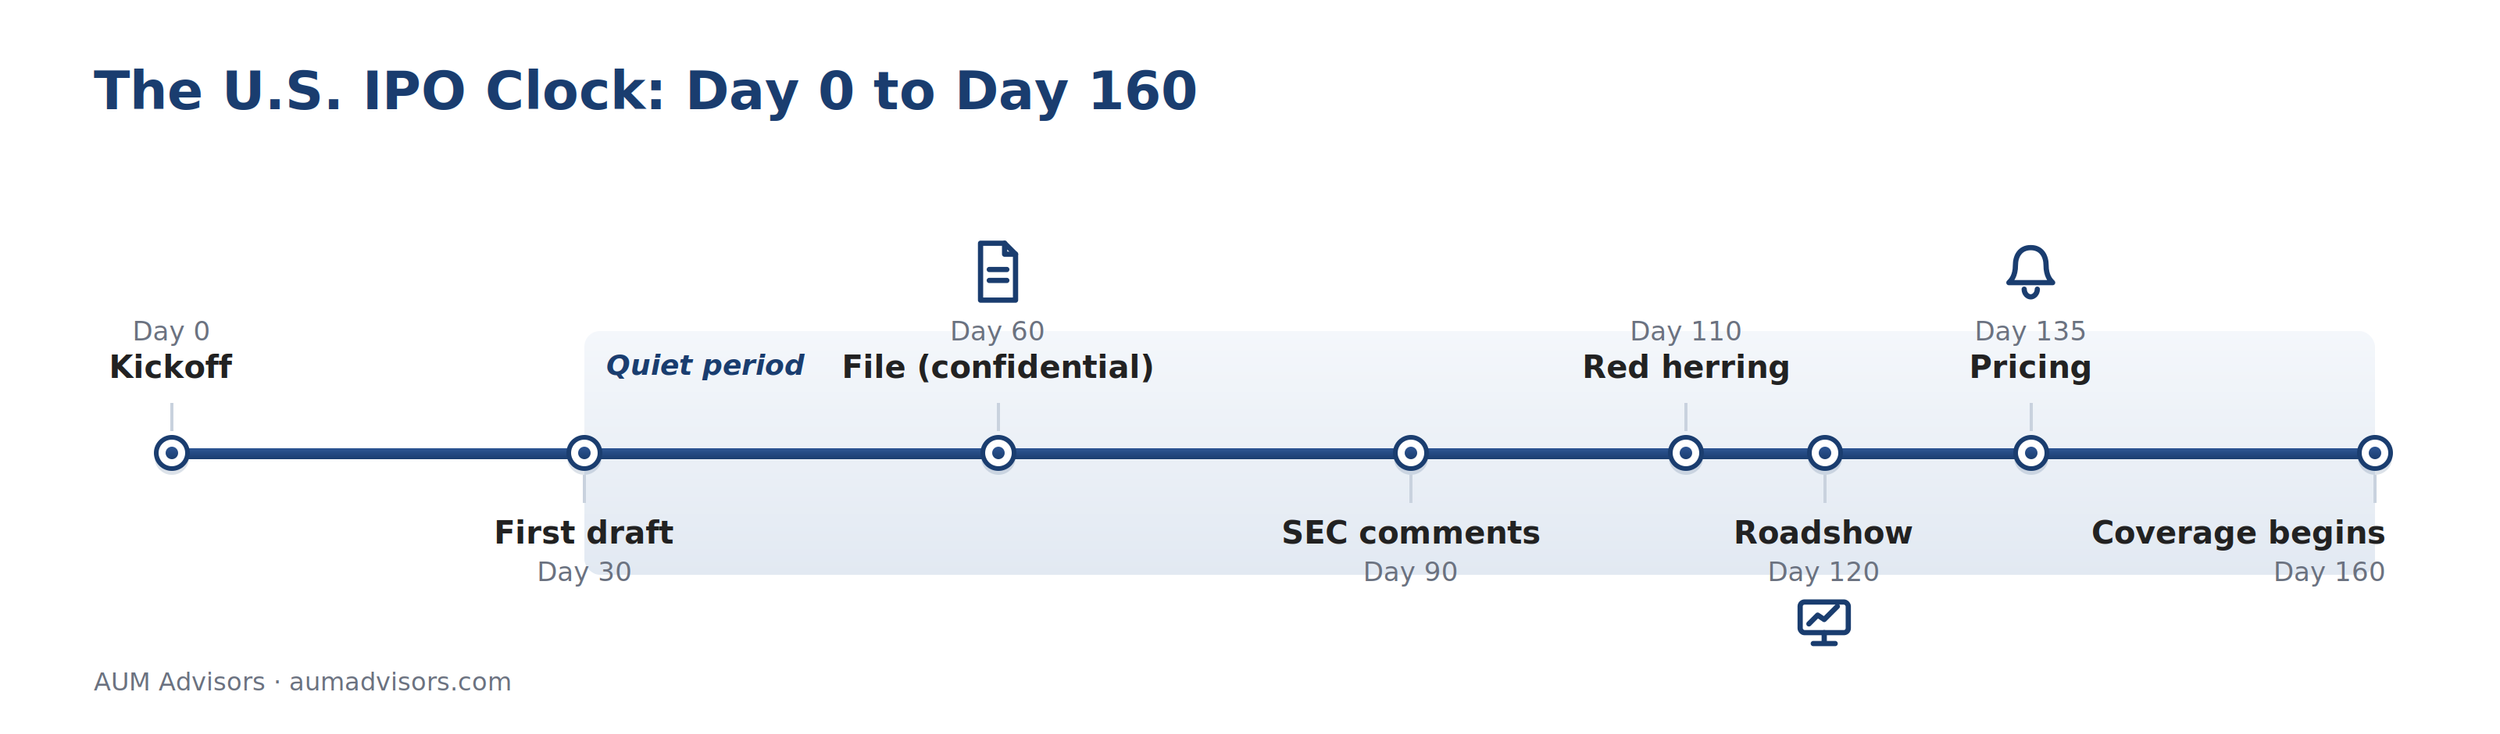
Une entreprise qui se présente à la réunion de constitution avec un audit pratiquement achevé, un business plan sur lequel un conseiller peut s'appuyer, une structure juridique en règle et des souscripteurs sélectionnés peut, de manière réaliste, fixer le prix de son introduction en bourse 135 à 160 jours plus tard. Une entreprise à laquelle il manque l’un de ces éléments ne commence à compter le délai qu’une fois ces éléments réunis — c’est pourquoi la question « combien de temps dure une introduction en bourse ? » a deux réponses honnêtes : environ cinq mois, et environ dix-huit.
Le chronomètre : du coup d'envoi à la fin du match
- Jour 0 — Coup d'envoi. Le calendrier est établi, la due diligence est lancée, la salle de données est ouverte, les sections de la déclaration d'enregistrement sont attribuées et la politique de communication est définie avant que quiconque ne donne une interview qu'il risque de regretter.
- Jour 30 — Première séance de rédaction. Les formalités administratives sont en cours ; le symbole boursier a été réservé ; l'imprimeur, l'agent de transfert et — pour les structures ADS — le dépositaire ont été sélectionnés.
- Jour 60 — Premier dépôt. Approbation du conseil d'administration, lettre de confort de l'auditeur, dépôt de la déclaration d'enregistrement — à titre confidentiel, pour les EGC et la plupart des FPI.
- Jour 90 — Observations de la SEC. La première lettre est généralement envoyée dans un délai de 30 jours ; il faut y répondre, apporter des modifications, puis répéter le processus jusqu’à ce que les questions de fond soient clarifiées. Le nombre et la complexité des observations déterminent le rythme à partir de là.
- Jour 110 — Fausse piste. Les dernières remarques ont été prises en compte, la fourchette de prix a été fixée et le prospectus préliminaire a été imprimé.
- Jour 120 — Tournée de promotion. Deux semaines ; le livre prend forme.
- Jours 135 à 139 — Tarification, efficacité, conclusion.
- Jour 160 — la période de silence post-entrée en vigueur prend fin et la couverture commence.
La période de silence mérite une mise en garde particulière : elle commence 30 jours avant le premier dépôt public et se prolonge jusqu’à 40 jours après la date d’entrée en vigueur ; toute publication par les médias pendant cette période peut être considérée comme une offre écrite, même si l’interview a eu lieu auparavant. La meilleure protection financière tout au long de ce processus est une stratégie de communication, définie dès le début et rigoureusement respectée par la direction.
Le choix des souscripteurs — Le concours de beauté
Le jeu de la réputation fonctionne dans les deux sens : les banques mettent leur réputation en jeu, et elles ne souhaitent conclure que des opérations dont elles sont sûres du succès.
Du point de vue de l'émetteur, cinq éléments importent davantage que la valorisation flatteuse présentée dans le dossier de présentation.
- L'analyste — qui va suivre votre titre pendant des années ; demandez aux gérants de fonds quelles analyses ils lisent, et assurez-vous que leur enthousiasme est sincère, car un analyste peu convaincu cesse de couvrir le titre et le laisse pour compte.
- L'adéquation à l'échelle: le nom d'un grand cabinet de conseil apporte du prestige à une opération d'envergure, mais passe inaperçu dans le cadre d'une opération de moindre envergure ; une banque spécialisée dans les comptes institutionnels de petites capitalisations pourrait bien mieux gérer une émission de 75 millions de dollars.
- Connaissance du secteur et du territoire — les banquiers ayant mené à bien plusieurs opérations dans votre secteur auront un temps d’adaptation bien plus court lorsqu’il s’agira de positionner votre projet, d’affiner les indicateurs clés de performance et d’identifier les comptes institutionnels les plus pertinents pour votre projet. Certaines régions géographiques présentent des spécificités réglementaires et fiscales très particulières, et vous ne souhaitez certainement pas que votre opération soit leur première expérience dans ce domaine.
- Distribution — couverture des investisseurs institutionnels par rapport à celle des particuliers, et couverture géographique correspondant à la localisation de vos investisseurs naturels.
- Structure d'engagement — engagement ferme ou « au mieux » : dans le cadre d'opérations de petite envergure, cela fait la différence entre une offre à prix fixe et une opération de vente qui pourrait ne pas satisfaire aux exigences d'admission à la cote.
Ne choisissez jamais la banque qui vous promet l'évaluation préliminaire la plus élevée ; choisissez celle dont les questions montrent qu'elle comprend comment les établissements vont vous évaluer.
Le reste de l'équipe chargée de la transaction
- C'est le conseiller juridique de la SEC qui rédige et assume la responsabilité de la déclaration d'enregistrement ; faites appel à un cabinet de votre région habitué aux introductions en bourse, dirigé par un associé principal capable d'anticiper les préoccupations de la SEC avant même la réception de la lettre de commentaires. Les chefs de file disposeront de leur propre conseiller juridique et ces frais seront pris en charge par la société au titre des frais des chefs de file.
- L'avocat local — fournit des conseils sur le droit de la juridiction d'origine : la réorganisation préalable à l'introduction en bourse ou la structure de la société holding, les autorisations des actionnaires, les agréments réglementaires, ainsi que les questions fiscales et relatives à l'emploi que les documents déposés aux États-Unis doivent décrire avec précision. L'avocat de la SEC et l'avocat local travaillent en étroite collaboration ; les divergences entre les deux ne sont souvent constatées que tardivement et s'avèrent coûteuses.
- C'est aux auditeurs de vérifier les chiffres : faites appel à un cabinet agréé par le PCAOB disposant de véritables équipes sur le terrain, dans votre secteur d'activité, commencez tôt et n'oubliez pas que les règles d'indépendance interdisent à votre auditeur de préparer lui-même ce qu'il est chargé de contrôler.
- Les experts-comptables se chargent des préparatifs : conversion aux normes comptables américaines (US GAAP), dossier d'audit et notes comptables conformes aux normes d'audit du PCAOB. Le fait de mener ces travaux à bien avant le début de l'audit officiel constitue la meilleure garantie possible pour respecter le calendrier prévu.
- Le conseiller en relations investisseurs et marchés de capitaux intervient avant même la première ébauche, car le résumé du prospectus est un argumentaire de vente, la tournée de présentation se gagne lors des répétitions, la journée des analystes détermine la qualité des modèles qui serviront de base à vos prévisions, et la politique de communication doit être en place avant que la période de silence ne rende toute improvisation dangereuse.
- Banque dépositaire — sollicitée lorsque la société émet des American Depositary Shares (ADS) plutôt que des actions ordinaires. La banque dépositaire émet les ADS, tient le registre des détenteurs, gère les dividendes et les opérations sur titres, et administre le ratio ADS/action. Elle est généralement choisie en concertation avec les chefs de file, et le barème des commissions figurant dans le contrat de dépôt est négociable — et mérite d’être négocié.
Foire aux questions
Qu'est-ce qui ralentit le plus les introductions en bourse ? L'audit. Les dossiers incomplets, la mise au point des relations entre parties liées et les questions relatives à l'information sectorielle prennent plus de temps que les démarches auprès de la SEC.
À quel moment faut-il sélectionner les souscripteurs ? Avant le jour 0 ; la réunion de lancement part du principe qu’ils sont présents. Il faut nouer des relations avec plusieurs banques dès le début afin que la concurrence soit réelle.
La tournée de présentation peut-elle se dérouler à distance ? Dans l'ensemble, oui : les investisseurs participent régulièrement à des réunions d'introduction en bourse par visioconférence, ce qui réduit les déplacements sans modifier le travail.
Que se passe-t-il si la fenêtre se referme en cours de procédure ? Les émetteurs soumis à l'obligation de confidentialité peuvent suspendre discrètement la procédure. Les coûts déjà engagés sont conservés ; voir « Combien coûte réellement une introduction en bourse aux États-Unis? ».
Ressources connexes
Le calendrier dépend de ce que vous faites avant le Jour 0. Commencez par là, avec nous.
Contactez AUM