
Centre de ressources sur les cotations aux États-Unis
Statut d'émetteur privé étranger : l'atout de la société internationale
Extrait du guide AUM : Introduction en bourse et préparation à la vie de société cotée
La plupart des entreprises asiatiques ou européennes qui font leur entrée sur les marchés américains s’inscrivent en tant qu’émetteurs privés étrangers — et celles qui optent délibérément pour ce statut économisent plusieurs mois de travail et des sommes d’argent non négligeables, tant lors de l’offre publique que chaque année par la suite. Le statut d’émetteur privé étranger (FPI) constitue le principal avantage structurel dont bénéficie un émetteur international par rapport à ses homologues domiciliés aux États-Unis.
Le test FPI
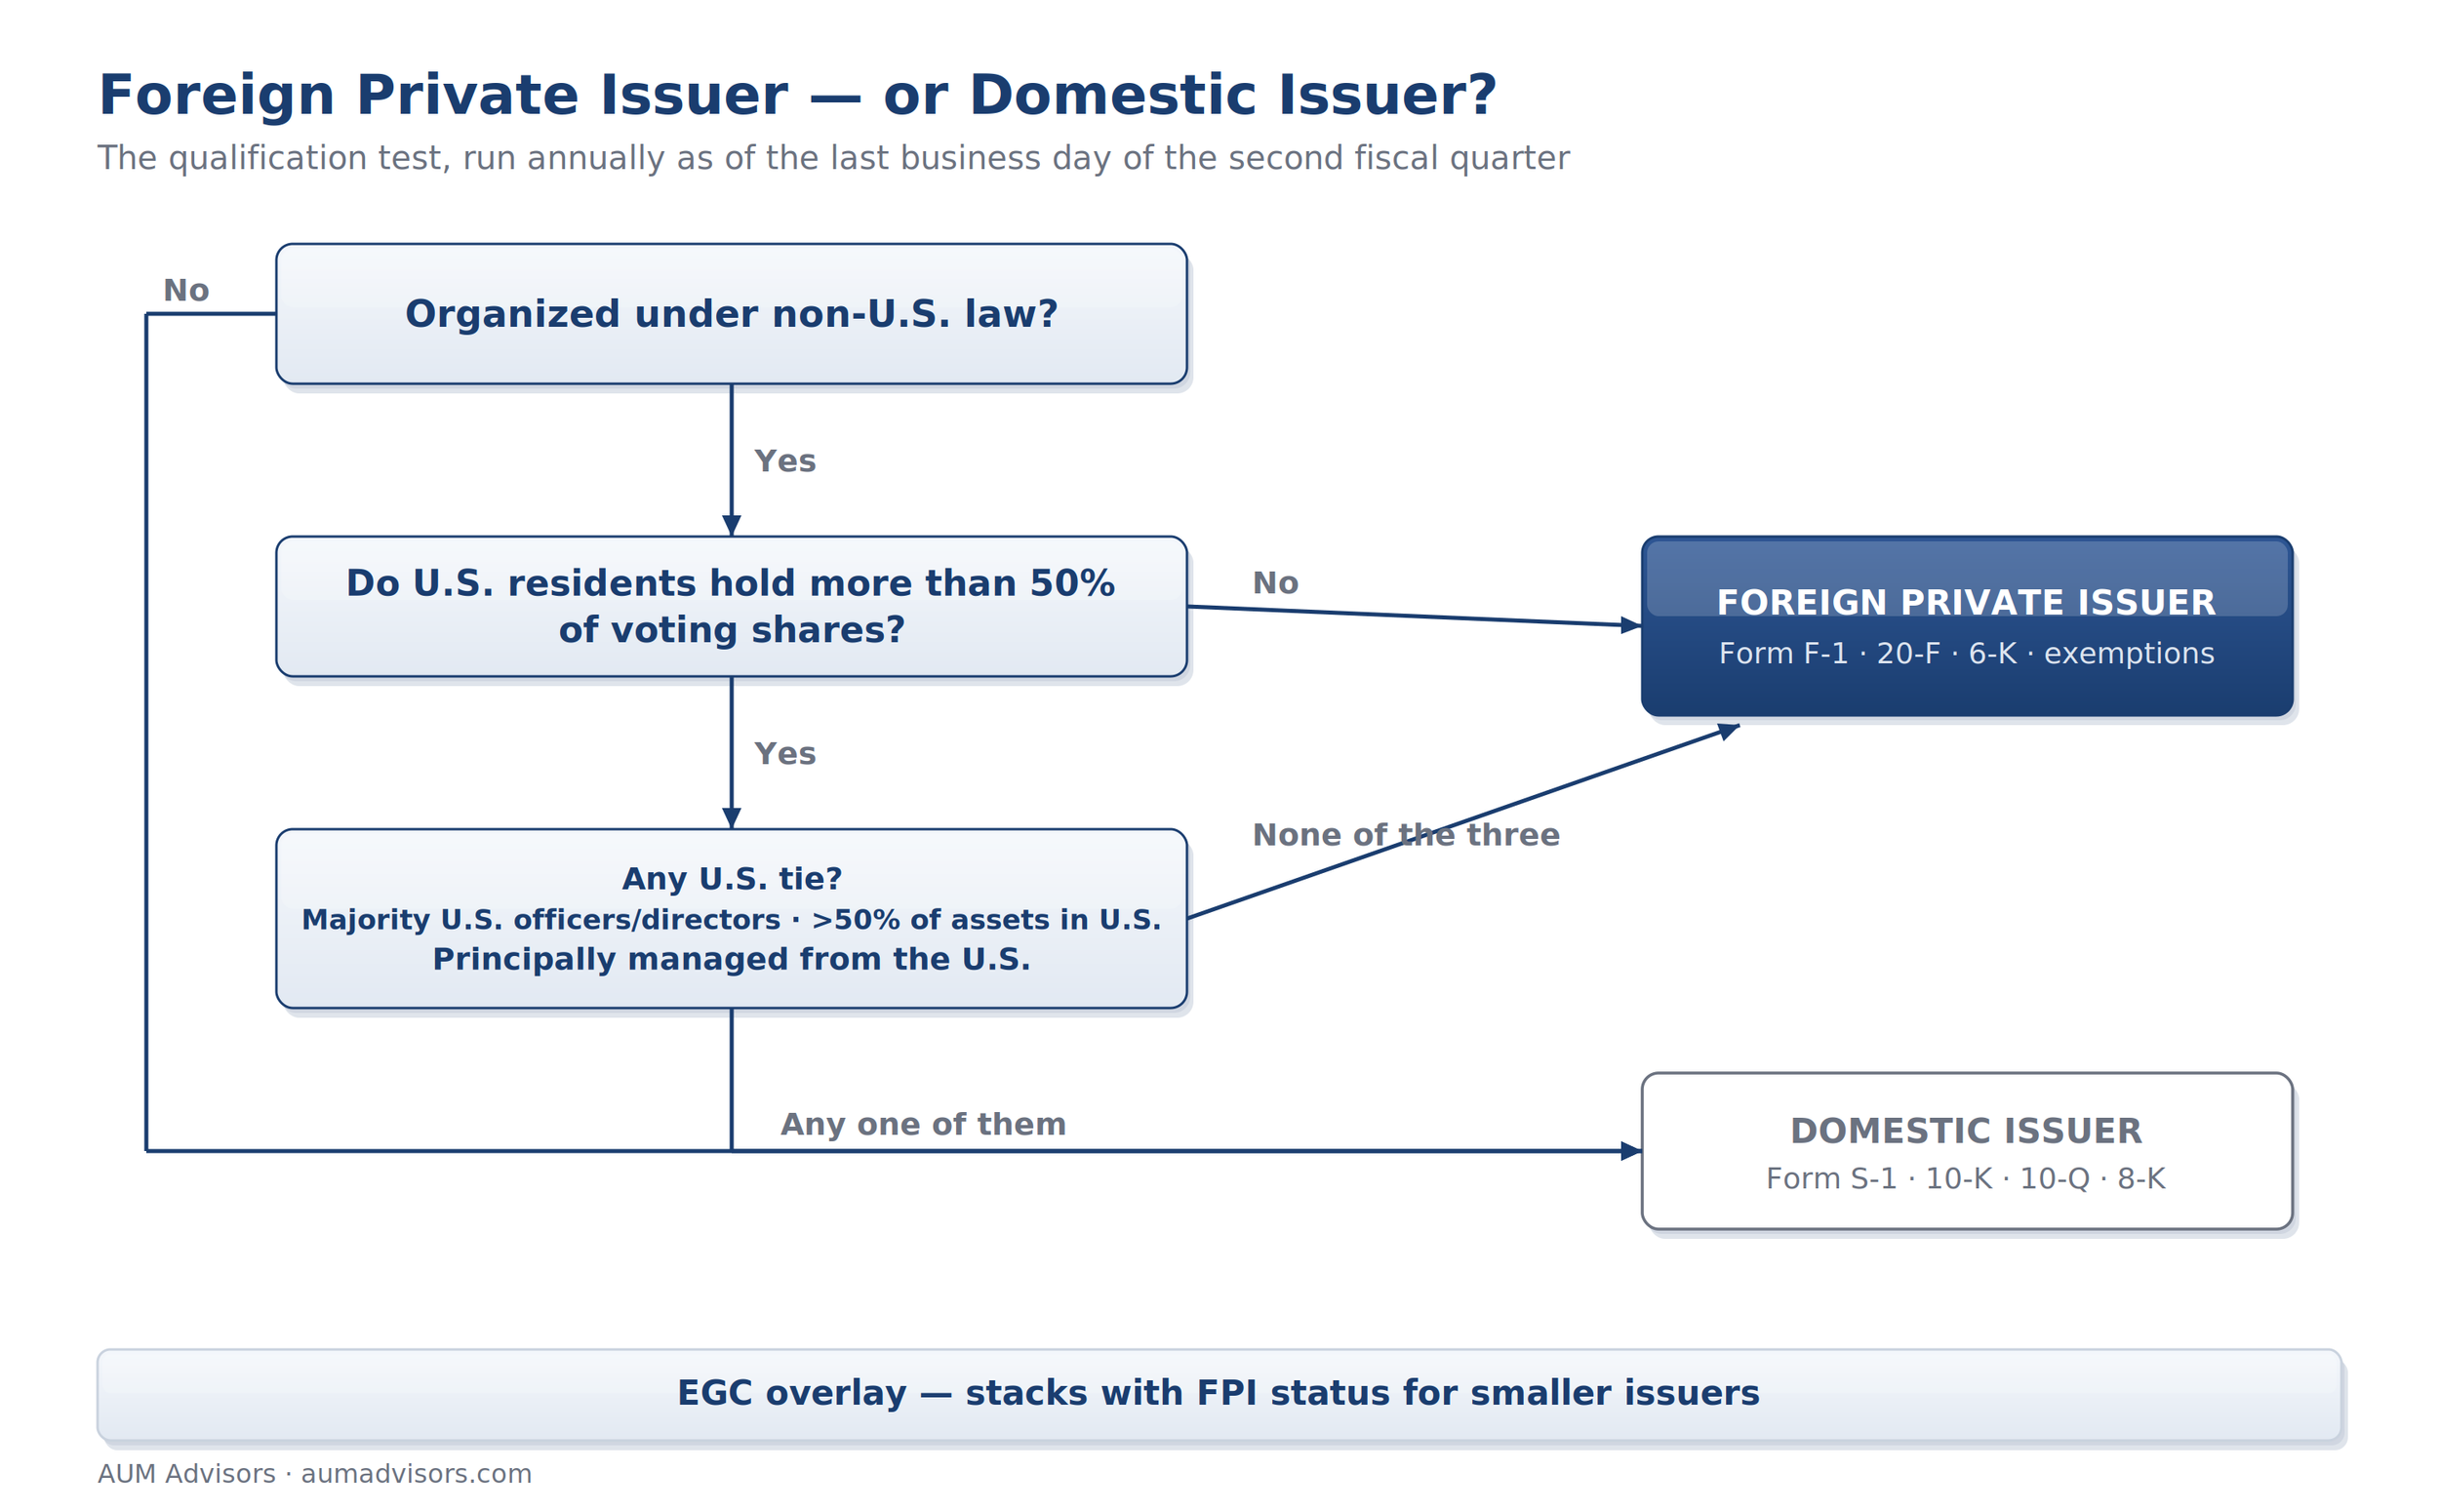
Une société constituée en dehors des États-Unis est considérée comme une FPI, sauf si des résidents américains détiennent plus de 50 % de ses actions avec droit de vote. Même dans ce cas, ce statut est maintenu à moins qu’il n’existe l’un des trois liens suivants avec les États-Unis : la majorité des dirigeants et des administrateurs sont des citoyens ou des résidents américains, plus de la moitié des actifs se trouvent aux États-Unis, ou l’activité est principalement gérée depuis les États-Unis.
Le contrôle a lieu une fois par an, à compter du dernier jour ouvrable du deuxième trimestre fiscal — ce qui signifie que ce statut peut être perdu, et que la gestion du registre des actionnaires et de la structure de gouvernance fait partie intégrante des mesures à prendre pour le conserver. La plupart des émetteurs asiatiques s’organisent par le biais d’une société holding des îles Caïmans ou des îles Vierges britanniques (BVI) servant de véhicule coté ; lorsqu’une structure VIE regroupe les activités opérationnelles, il convient d’obtenir rapidement des avis fiscaux et juridiques — c’est une source fréquente de commentaires de la SEC et de problèmes qui n’apparaissent que lorsqu’un dividende est envisagé.
Une mise en garde : les règles en la matière sont en pleine évolution. La définition même des « émetteurs privés étrangers » (FPI) fait actuellement l’objet d’un examen par la SEC — un document de consultation publié en juin 2025 posait la question de savoir si les critères d’éligibilité devaient être renforcés, les sociétés étrangères cotées uniquement aux États-Unis constituant la population la plus susceptible d’être concernée. Aucune nouvelle définition n’avait encore été adoptée en octobre 2026 ; si la SEC prend des mesures, ce guide sera mis à jour la semaine même où celles-ci seront annoncées. Sources principales : le document de consultation de la SEC et la présentation générale de la SEC consacrée aux émetteurs privés étrangers.
Ce que ce statut vous apporte
- Enregistrement au moyen du formulaire F-1 plutôt que du formulaire S-1 — contenu similaire, avec des allègements concernant certaines informations sensibles.
- La publication du rapport annuel sur le formulaire 20-F, qui doit intervenir quatre mois après la clôture de l'exercice, contre un délai bien plus court pour le formulaire 10-K aux États-Unis.
- Pas de formulaire 10-Q ni de régime 8-K : les informations importantes sont communiquées au marché via le formulaire 6-K, sur la base d'un ensemble plus restreint de critères déclencheurs.
- Exemption des règles américaines en matière de procuration — bien que l’exemption historique prévue à la section 16 ait été restreinte. En vertu de la loi « Holding Foreign Insiders Accountable Act » et des règles de la SEC adoptées le 27 février 2026, les administrateurs et dirigeants des FPI dont les titres sont enregistrés au titre de l’Exchange Act doivent désormais déposer leurs déclarations de participation au titre de la section 16(a) sur les formulaires 3, 4 et 5 (à compter du 18 mars 2026). Les dispositions relatives aux bénéfices à court terme et aux ventes à découvert ne s’appliquent toujours pas, les détenteurs de 10 % des parts d’une FPI restent exclus du champ d’application de la section 16(a), et les bénéficiaires effectifs détenant 5 % des parts déclarent leurs participations comme auparavant — mais l’examen par un conseiller juridique avant toute transaction effectuée par des initiés est désormais indispensable, et non plus simplement recommandé.
- Exemption expresse du règlement FD.
- Choix des normes comptables : les normes comptables américaines (US GAAP), les normes IFRS telles que publiées par l'IASB, ou les normes locales harmonisées avec les normes US GAAP — et présentation des états financiers dans la devise la mieux adaptée à l'activité de l'entreprise.
- La rémunération des dirigeants est communiquée sous forme de montant global et non individuellement.
- Les pratiques de gouvernance en vigueur dans le pays d'origine remplacent la plupart des règles de gouvernance boursière — à l'exception de l'obligation relative au comité d'audit, que le Nasdaq et la Bourse de New York (NYSE) veilleront à faire respecter.
La superposition EGC
Les petits émetteurs peuvent en outre bénéficier du régime applicable aux entreprises en phase de croissance :
- dépôt confidentiel du projet de notice d'enregistrement,
- deux exercices financiers certifiés au lieu de trois,
- des réunions visant à « tâter le terrain » auprès d'investisseurs institutionnels avant de s'engager à prendre en charge l'intégralité des frais liés à une émission, et
- report de l'attestation de l'auditeur relative aux contrôles internes pour une durée maximale de cinq ans.
Le plafond de chiffre d'affaires requis pour bénéficier du statut d'« Emerging Growth Company » (EGC) est indexé sur l'inflation et s'élève actuellement à 1,235 milliard de dollars de chiffre d'affaires brut annuel total pour le dernier exercice clos de la société. Pour une entreprise qui n'est pas certaine que la fenêtre d'introduction en bourse restera ouverte, le dépôt confidentiel associé à une « prise de température » fait la différence entre envisager une cotation et l'annoncer.
Le piège : les dérogations constituent un minimum, pas une stratégie
Tout ce qui précède décrit ce qu'un FPI peut faire, et non ce qu'une équipe de direction crédible devrait faire.
Les investisseurs institutionnels vous comparent à vos homologues cotés aux États-Unis qui publient leurs résultats trimestriels, organisent des conférences téléphoniques sur les résultats et se conforment au règlement Reg FD — et ils pénalisent les entreprises qui communiquent moins d’informations. Dans la pratique, les FPI qui souhaitent attirer des investisseurs institutionnels publient leurs résultats trimestriels sur le formulaire 6-K, accompagnés de leurs états financiers complets, suivent un calendrier de publication des résultats classique et respectent volontairement les principes du règlement Reg FD. Ces mesures visent à réduire les coûts et les risques juridiques, et non à limiter la visibilité. La définition de cette stratégie de communication, ainsi que de la politique de divulgation qui la sous-tend, est précisément le travail que réalise AUM avant la fixation du prix d’introduction en bourse.
Foire aux questions
Quand le statut FPI fait-il l'objet d'un contrôle ? Chaque année, à la date du dernier jour ouvrable du deuxième trimestre fiscal. Une entreprise qui ne satisfait pas aux critères passe aux formulaires destinés aux déclarants nationaux selon un calendrier préétabli — ce qui peut constituer une surprise coûteuse si cela n'est pas prévu.
Les FPI sont-elles tenues de publier des rapports trimestriels ? Non. La plupart des sociétés qui souhaitent attirer des investisseurs institutionnels le font de toute façon, de leur propre initiative, via le formulaire 6-K.
Un FPI peut-il également être un EGC ? Oui : ces statuts sont cumulables et, ensemble, ils constituent la voie la plus simple et conforme aux exigences pour une cotation aux États-Unis.
Le statut FPI a-t-il une incidence sur la valorisation ? Le statut en soi n'en a pas ; en revanche, les pratiques qu'il autorise peuvent en avoir une. Présentez vos comptes comme le font vos homologues américains, et le marché vous traitera comme l'un d'entre eux.
Les règles relatives aux FPI sont-elles en train de changer ? Elles ont déjà évolué en partie : depuis le 18 mars 2026, les administrateurs et dirigeants des FPI doivent déposer des déclarations de participation au titre de la section 16(a). La définition elle-même fait actuellement l'objet d'un examen par la SEC. Nous mettrons à jour ce guide au fur et à mesure de l'adoption des nouvelles règles.
Ressources connexes
- Le calendrier des introductions en bourse aux États-Unis — et l'équipe qui le gère
- Trois voies pour une cotation aux États-Unis
- Guide de cotation à l'intention des entreprises japonaises envisageant une introduction en bourse aux États-Unis
Vous envisagez une introduction en bourse sous la forme d'une FPI ? Définissez votre stratégie en matière de communication avant que les banquiers ne fixent le calendrier.
Contactez AUM