
Centre de ressources sur les cotations aux États-Unis
Introduction en bourse et préparation à la vie de société cotée
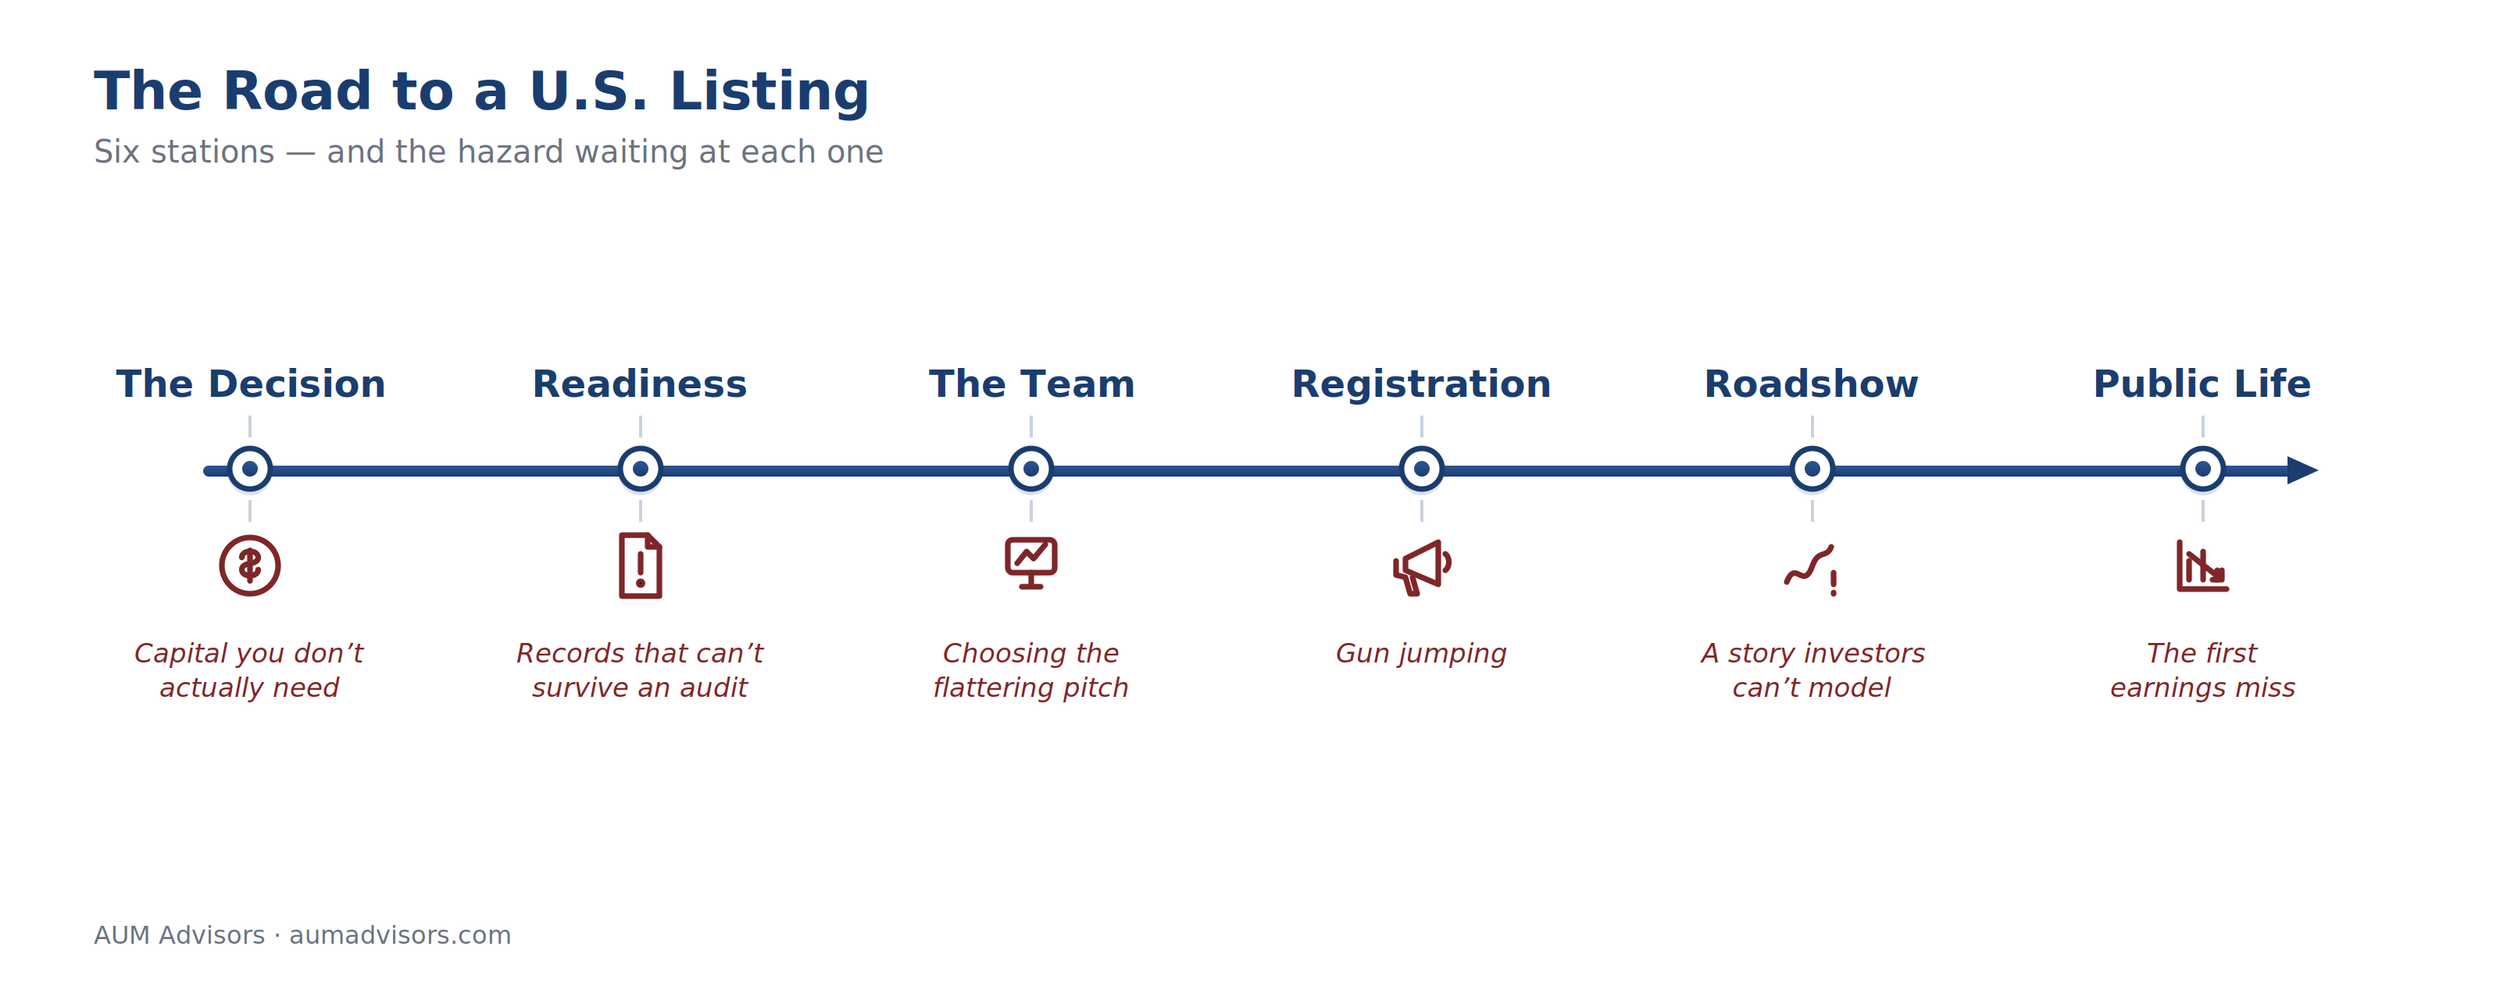
L'introduction en bourse aux États-Unis est la décision de financement la plus déterminante que la plupart des entreprises auront à prendre — et la plus entourée de mythes. De nombreux conseillers vous vendront le rêve de la cloche d’ouverture. Beaucoup moins nombreux seront ceux qui vous diront ce que les dix-huit mois qui précèdent cette cloche exigent de l’équipe de direction, ou que cette cloche n’est que la ligne de départ : dès ce matin-là, votre entreprise se voit attribuer une valeur qui est réévaluée chaque jour de cotation, notée par des personnes que vous n’avez jamais rencontrées. Les entreprises qui se préparent à l’introduction en bourse mais pas à ses conséquences perdent systématiquement, dès la première année, la valorisation pour laquelle elles se sont battues lors de la fixation du prix.
AUM Advisors accompagne les entreprises internationales tant dans leur introduction en bourse que dans la phase qui s'ensuit. Ce guide aborde la prise de décision, la constitution de l'équipe, le calendrier, les coûts et la première année en tant que société cotée, en adoptant une perspective axée sur les marchés financiers plutôt que sur la comptabilité.
Première question : faut-il vraiment mettre son bien en vente ?
Une introduction en bourse est l'un des nombreux outils de financement disponibles, et ce n'est pas toujours le plus adapté. Avant d'engager des ressources, répondez à ces cinq questions sans la présence d'un conseiller :
- Le plan d'investissement nécessite-t-il un apport de capitaux publics ? Ou bien un tour de table privé à un stade avancé, un emprunt ou une cession stratégique permettraient-ils d'atteindre le même objectif à moindre coût et avec moins de risques ?
- Les investisseurs institutionnels étrangers sont-ils capables de comprendre votre activité en une seule réunion, à l'aide de données qu'ils peuvent vérifier ?
- Vos résultats permettent-ils d'établir des prévisions trimestrielles, ou sont-ils encore trop volatils pour être modélisés de manière fiable ?
- L'équipe de direction dispose-t-elle d'un effectif suffisamment important pour diriger l'entreprise et gérer son statut de société cotée en bourse, ce qui revient pratiquement à occuper un deuxième poste à temps plein ?
- Êtes-vous prêt à divulguer ces informations — tant aux investisseurs qu'aux concurrents et aux autorités de régulation — conformément aux exigences de la législation américaine sur les valeurs mobilières ?
Une réponse peu convaincante à l'une de ces questions suffit à définir le plan de travail. Une entreprise qui entre en bourse avant d'être en mesure d'y répondre risque fort de servir d'exemple à éviter dans le dossier de présentation d'un concurrent.
Ce que signifie concrètement « prêt pour une introduction en bourse »
La « readiness » repose sur quatre éléments, et les banquiers les vérifieront tous avant de mettre en jeu ne serait-ce qu’un centime de leur réputation dans votre opération :
- une thèse d'investissement que les investisseurs peuvent modéliser, et pas seulement admirer ;
- des états financiers ayant fait l'objet d'un audit et d'une lettre de commentaires de la SEC ;
- une équipe de direction et un conseil d'administration conçus pour résister à l'examen du public, le directeur financier étant la recrue qui fera l'objet de la plus grande attention ;
- et une fonction de communication qui existe avant le dépôt de la déclaration d'enregistrement, et non pas une fois que la cloche a sonné.
Ce sont les trois premières étapes qui retiennent le plus l'attention. C'est au cours de la quatrième que l'on assiste en silence à l'échec de certaines opérations — c'est pourquoi elle fait l'objet d'un chapitre à part entière dans ce guide : « La première année en bourse ».
Les arguments en faveur d'un conseiller indépendant
Les souscripteurs, les conseillers juridiques et les auditeurs ont chacun un mandat bien défini : le registre des ordres, la déclaration d'enregistrement et l'intégrité des états financiers. Chacun d'entre eux est indispensable — et chacun défend, à juste titre, son propre domaine d'activité.
Ce qui manque souvent à une entreprise qui émet pour la première fois, c’est un conseiller expérimenté n’ayant aucun intérêt économique dans un résultat particulier — un conseiller qui a déjà mené ce processus à bien à de nombreuses reprises, qui travaille exclusivement pour l’entreprise et qui peut aider la direction à évaluer les conseils reçus, à coordonner les différentes parties prenantes et à veiller à ce que la préparation soit en adéquation avec la manière dont les investisseurs institutionnels jugeront réellement l’entreprise : lors de la tournée de présentation, au moment de la fixation du prix et au cours des trimestres suivants. C’est le rôle qu’AUM entend remplir, en soutien — et jamais en remplacement — des banques, des avocats et des auditeurs. Nous réalisons une évaluation de l’état de préparation par rapport aux attentes des investisseurs, élaborons le « equity story » et les supports qui le véhiculent, aidons à définir la politique de communication et de divulgation avant que la période de silence ne restreigne les options, et accompagnons l’entreprise tout au long de la première année, période durant laquelle elle acquiert sa couverture, sa crédibilité et sa liquidité.
Les émetteurs internationaux partent avec un avantage
La plupart des sociétés non américaines sont considérées comme des émetteurs privés étrangers — un statut qui allège considérablement leurs obligations d’information : dépôt de documents sur le formulaire F-1 plutôt que S-1, rapports annuels sur le formulaire 20-F, exemptions des règles américaines en matière de procuration et du règlement FD, ainsi que le choix entre les normes IFRS et les principes comptables américains (US GAAP). Les petits émetteurs peuvent en outre bénéficier du régime applicable aux entreprises en phase de croissance — dépôt confidentiel, deux ans de comptes audités au lieu de trois, et réunions de « sondage du marché » avant de s’engager à supporter l’intégralité des frais.
Utilisées à bon escient, ces mesures permettent de réduire à la fois les délais et les coûts. Utilisées sans discernement, elles conduisent à une entreprise dont les résultats sont inférieurs à ceux de ses homologues cotées aux États-Unis et dont la valorisation s'en trouve affectée. Consultez l'analyse complète : Statut d'émetteur privé étranger.
Foire aux questions
Combien de temps dure une introduction en bourse aux États-Unis ? De la réunion de lancement à la fixation du prix, il faut compter environ 135 à 160 jours si l'audit est déjà terminé au moment du lancement ; en réalité, il faut compter entre 9 et 18 mois si l'on part de zéro. C'est généralement l'audit du PCAOB, et non l'examen de la SEC, qui constitue le maillon faible et allonge les délais de l'opération.
Combien cela coûte-t-il ? La remise sur les frais de souscription est conditionnée à la réussite de l'opération ; en revanche, les frais d'audit, les frais juridiques, les primes d'assurance responsabilité civile des dirigeants, les frais de cotation et de dépôt ne le sont pas, et restent dus même en cas d'abandon de l'opération. Voir «Combien coûte réellement une introduction en bourse aux États-Unis ? ».
Qu'est-ce qu'un émetteur privé étranger ? Il s'agit d'une société non américaine qui répond à certains critères en matière de propriété et de gestion, qui dépose ses documents sur des formulaires F et dont les obligations de déclaration sont moins contraignantes que celles des émetteurs nationaux. La plupart des sociétés asiatiques et européennes cotées aux États-Unis ont recours à ce statut.
À quel moment faut-il mettre en place la fonction Relations investisseurs ? Avant la première ébauche du formulaire S-1 ou F-1. Les communications pendant la procédure d'enregistrement sont réglementées ; une fonction créée après la fixation du prix fait que l'entreprise entame sa vie publique avec un retard.
Peut-on étudier un projet d'introduction en bourse de manière confidentielle ? Oui : les EGC et la plupart des FPI peuvent déposer des projets de déclaration d'enregistrement de manière confidentielle et rencontrer des investisseurs qualifiés afin d'évaluer la demande avant de rendre public leur projet.
Ressources connexes
- Trois voies pour une cotation aux États-Unis
- Guide de cotation à l'intention des entreprises japonaises envisageant une introduction en bourse aux États-Unis
- Une introduction en bourse via une fusion avec une SPAC ? La préparation reste de mise — consultez notre rubrique consacrée aux relations avec les investisseurs dans le cadre des SPAC et des « De-SPAC ».
Vous envisagez de mettre votre bien en vente dans les 24 prochains mois ? La phase de préparation est l'étape la moins coûteuse de tout le processus.
Contactez les conseillers d'AUM