

Perspectives d'AUM Advisors
Trois voies pour une cotation aux États-Unis
Trois voies pour une cotation aux États-Unis
Introduction en bourse, sortie d'une SPAC ou cotation directe ? Un cadre décisionnel fondé sur des données factuelles à l'intention des équipes de direction et des conseils d'administration des entreprises étrangères
En bref
Réponse courte : Les entreprises internationales peuvent s’introduire en bourse aux États-Unis par le biais d’une introduction en bourse traditionnelle (IPO), d’une fusion avec une SPAC (« de-SPAC ») ou d’une cotation directe. Une introduction en bourse convient aux entreprises qui ont besoin de capitaux propres et qui sont en mesure d’assumer le risque lié au timing du marché. Une « de-SPAC » offre une certitude en termes de prix et de calendrier, mais ne fonctionne que si l’opération attire au moins 100 millions de dollars de capitaux institutionnels à la clôture. Une cotation directe minimise la dilution et les frais, mais ne permet de lever que peu ou pas de nouveaux fonds.
- 57 % des introductions en bourse réalisées aux États-Unis en 2025 concernaient des entreprises dont le siège social est situé hors des États-Unis.
- 43 % des cibles de fusion des SPAC annoncées au premier semestre 2026 étaient internationales.
- Les opérations de « de-SPAC » ayant levé 100 millions de dollars ou plus de capitaux institutionnels à la clôture (investissement PIPE en fonds propres purs plus fonds conservés en fiducie) ont affiché un rendement médian de +17,2 % sur deux ans ; les opérations se situant en dessous de ce seuil ont affiché un rendement de −90,3 %.
Liquidité et couverture par les analystes selon le parcours, classe d'introduction en bourse aux États-Unis en 2025 (médianes ; moyenne sur 20 jours au 10 septembre 2026)
| Mesure | Grandes introductions en bourse | Petites introductions en bourse | Dé-SPAC | Admissions directes |
|---|---|---|---|---|
| Volume quotidien médian en dollars | $24.22M | $1.04M | $0.89M | $0.41M |
| Note moyenne des analystes « sell-side » actifs | 9.5 | 1.2 | 1.4 | 1.0 |
| Action non couverte par les analystes | — | 77% | 65% | — |
Source : analyse d'AUM Advisors.
Comment citer cette source : AUM Advisors, « Trois voies vers une cotation aux États-Unis », septembre 2026, https://aumadvisors.com/us-listing. Les données peuvent être reprises à condition d’en mentionner la source et d’inclure un lien vers cette page. Contact presse : info@aumadvisors.com.
3
Différentes voies vers une cotation aux États-Unis — chacune adaptée à un type d'entreprise différent
57%
Part des introductions en bourse réalisées aux États-Unis en 2025 par des entreprises dont le siège social est situé hors des États-Unis
1,100+
Les opérations à l'origine des chiffres : toutes les introductions en bourse,
décrochage d’une SPAC et cotation directe depuis 2024, ainsi que 699 décrochages de SPAC depuis 2010
Vous préférez la version mise en page de l'étude ? Téléchargez le PDF (en anglais) · PDF en japonais
À qui s'adresse ce guide ?
Ce guide s'adresse aux équipes de direction et aux conseils d'administration d'entreprises situées hors des États-Unis qui envisagent une cotation aux États-Unis et qui souhaitent disposer, avant le début des réunions de présentation, d'une vision claire et étayée par des données concrètes des trois voies possibles pour y parvenir.
Si votre entreprise envisage une introduction en bourse aux États-Unis, les souscripteurs vous diront que l’introduction en bourse traditionnelle est la référence absolue. Les promoteurs de SPAC vous diront quant à eux qu’une fusion est plus rapide et offre davantage de certitudes. Vos conseillers pourraient enfin vous indiquer qu’une cotation directe permet de réduire au minimum les frais et la dilution associés à une introduction en bourse ou à une sortie de SPAC.
Chacune de ces affirmations est vraie pour certaines entreprises et coûteuse pour d'autres — et chaque conseiller, aussi compétent soit-il, ne fait que décrire le produit qu'il vend.
Notre objectif ici est différent : expliquer comment fonctionne chaque voie, ce qu’elle coûte, ce qu’elle apporte et — en nous appuyant sur l’historique complet de toutes les introductions en bourse aux États-Unis depuis 2024 — ce qu’il est réellement advenu des entreprises qui ont choisi chacune de ces voies.
Les marchés financiers américains restent les plus vastes, les plus liquides et les plus flexibles au monde, et ils continuent d’être ouverts aux émetteurs internationaux éligibles : 57 % des introductions en bourse (IPO) réalisées aux États-Unis en 2025 concernaient des entreprises dont le siège social est situé à l’étranger, et 43 % des cibles de fusion avec des SPAC annoncées au premier semestre 2026 sont internationales. L’opportunité est bien réelle. Tout comme le sont les différences entre les diverses voies d’accès aux marchés américains.
Remarque concernant nos données. Toutes les informations quantitatives présentées dans ce guide proviennent de sources clairement identifiées : les ensembles de données sur les introductions en bourse de Renaissance Capital, l’univers « de-SPAC » de SPAC Insider, les données universitaires de Jay Ritter, les documents déposés auprès de la SEC et les registres de transactions boursières, complétés par nos propres recherches publiées — « Les cinq disciplines de la réussite des opérations de « de-SPAC » » (699 opérations de « de-SPAC » menées à bien depuis 2010), « The De-SPAC Scorecard » (trimestriel) et « Everything Is Negotiable » (tous les accords de fusion du premier semestre 2026). Notre objectif est de fournir des données brutes et un cadre permettant à chaque entreprise d’évaluer ses options.
Pourquoi les entreprises s'introduisent-elles en bourse aux États-Unis ? — Trois objectifs
Toute décision d'introduction en bourse revient en fin de compte à acquérir une combinaison de trois éléments :
Capital primaire — des fonds frais inscrits au bilan pour financer la croissance.
Liquidité — un marché de négociation qui permet aux fondateurs, aux salariés et aux premiers investisseurs de convertir progressivement leurs participations en liquidités, et aux nouveaux investisseurs de se constituer des positions.
Validation et réputation: une cotation publique permanente, une inscription sur une bourse mondialement reconnue, ainsi que la crédibilité qui en découle auprès des clients, des partenaires commerciaux, des prêteurs, des cibles d'acquisition et des futurs investisseurs.
Ces trois objectifs constituent les critères à l'aune desquels ce guide évalue chaque stratégie. La plupart des analyses — y compris, il faut bien l'admettre, la plupart des études, y compris les nôtres — ne mesurent que le premier critère, qui est facile à évaluer : le cours de l'action.
Le cours de l'action est un élément important, et nous en apportons la preuve à l'aide des données de marché. Cependant, une cotation dont le cours est élevé mais qui ne génère jamais de véritable volume de transactions n'apporte pas de liquidité. Une cotation qui ne fait l'objet d'aucune couverture par les analystes n'apporte pas de validation. Et une cotation qui ne permet pas de mener à bien une nouvelle émission n'offre pas un accès durable aux capitaux.
Ce guide met donc en parallèle deux indicateurs rarement comparés : la liquidité de négociation et la couverture analytique pour les dernières promotions de chaque filière.
Il convient de souligner d’emblée un autre avantage des marchés financiers américains, car il modifie la manière dont il convient d’évaluer les coûts de chaque option : le système de financement complémentaire du marché américain, qui se distingue par sa flexibilité unique.
Une fois cotée en bourse et ayant acquis une certaine expérience, une société cotée aux États-Unis peut lever des capitaux supplémentaires par le biais d’enregistrements préalables, de programmes « at-the-market » (ATM), de placements directs nominatifs et d’obligations convertibles — souvent en quelques jours, à un coût modique, avec ou sans nouvelle tournée de présentation. La première cotation n’est pas le dernier financement ; pour la plupart des entreprises en croissance, c’est le premier d’une longue série. Une stratégie qui positionne bien l’entreprise pour ces deuxième et troisième levées de fonds peut justifier une concession significative lors de la première prise de participation des investisseurs.
Les trois voies en bref
Avant de comparer les résultats, il est utile de préciser ce qui se passe au cours de chaque processus. En termes simples:
L'introduction en bourse traditionnelle — une vente de nouvelles actions faisant l'objet d'une campagne de promotion
La société dépose une déclaration d’enregistrement (formulaire S-1, ou F-1 pour les émetteurs privés étrangers) auprès de la SEC et fait appel à des banques d’investissement en tant que chefs de file. Après examen par la SEC, la direction organise une tournée de présentation — généralement une à deux semaines de réunions avec des investisseurs institutionnels — tandis que les chefs de file « constituent le carnet d’ordres » : ils recueillent les ordres aux prix indiqués. La veille de l'ouverture de la cotation, la société et les souscripteurs fixent le prix d'offre ; les souscripteurs achètent les actions et les revendent aux investisseurs qu'ils sélectionnent, en garantissant l'opération avec leurs propres capitaux et en assumant la responsabilité juridique du prospectus. Le premier jour de cotation, les souscripteurs peuvent soutenir le cours en recourant à une surallocation (« greenshoe ») d’actions supplémentaires. La société perçoit le produit de l’offre, déduction faite d’une commission de souscription d’environ 5 à 7 % pour les opérations de petite à moyenne envergure.
La fusion « de-SPAC » — une fusion négociée avec une société coquille vide cotée en bourse
Une société d’acquisition à vocation spécifique (SPAC) est une société « coquille vide » déjà cotée en bourse, qui conserve le produit de son introduction en bourse sur un compte fiduciaire (généralement 10,00 $ par action) tout en recherchant une entreprise avec laquelle fusionner. La société cible négocie un accord de regroupement d’entreprises (BCA) avec le promoteur de la SPAC, fixant contractuellement la valorisation de la cible. Les parties lèvent ensuite généralement des fonds via un PIPE (investissement privé dans une société cotée) auprès d’investisseurs institutionnels afin de compléter — voire, dans la pratique, de remplacer — les capitaux placés en fiducie, car les actionnaires de la SPAC conservent le droit de racheter leurs actions contre des liquidités plutôt que de rester investis dans la société issue de la fusion. Après examen par la SEC d’une circulaire de sollicitation de procurations ou d’une déclaration d’enregistrement, et à l’issue d’un vote des actionnaires, la fusion est finalisée et la société cible devient la société cotée, héritant de la cotation boursière de la SPAC. Le promoteur est rémunéré en actions de « promotion » — historiquement 20 % du capital de la société coquille — et les bons de souscription et droits de la SPAC restent en circulation.
L'introduction en bourse directe — l'ouverture d'un marché boursier sans offre publique
Dans le cadre d’une cotation directe, la société enregistre les actions des actionnaires existants en vue de leur revente et commence simplement à les négocier : aucune nouvelle action n’est vendue, aucun capital n’est levé, aucun souscripteur ne constitue un carnet d’ordres et personne n’est tenu de soutenir le cours. La bourse fixe un prix de référence (issu des transactions sur le marché privé ou, à défaut, d’une évaluation réalisée par un tiers indépendant mandaté par la société), et le titre fait son entrée en bourse par le biais d’une enchère au cours de laquelle ceux qui souhaitent vendre rencontrent ceux qui souhaitent acheter. Les actionnaires existants peuvent généralement vendre dès la première minute de cotation. Des conseillers accompagnent le processus moyennant des honoraires forfaitaires, mais ne prennent pas en charge la souscription. Une variante permettant une levée de fonds lors de l’enchère d’ouverture est autorisée depuis 2020–2021, mais reste pratiquement inutilisée.
Figure 1. Délai type entre le lancement du processus et la première cotation. Le calendrier « De-SPAC » court à compter de la signature de l'accord de fusion et suppose que la société cible dispose d'audits conformes aux normes du PCAOB ; la durée de la phase de recherche et de négociation préalable à la signature varie considérablement. Source : AUM Advisors.
Tableau 1. Comparaison des mécanismes. Source : AUM Advisors.
Figure 2. Activité de cotation aux États-Unis par type de procédure, 2023–2026 (depuis le début de l’année) (*au 27 août 2026). Nombre d'introductions en bourse traditionnelles selon Renaissance Capital (capitalisation boursière ≥ 50 millions de dollars, hors SPAC) ; nombre d'introductions en bourse de SPAC et de dé-SPAC menées à bien selon SPAC Insider (nombre d'introductions en bourse de SPAC en 2023 selon Renaissance Capital) ; cotations directes selon Jay Ritter, tableau 13a (mis à jour le 27 août 2026). Source : Renaissance Capital ; SPAC Insider ; analyse d'AUM Advisors.
Mesurer les résultats de chaque parcours
Les entreprises entrant en bourse le faisant pour trois raisons, nous évaluons la performance des actions des dernières cohortes pour chaque parcours, le niveau de liquidité atteint par chaque marché, ainsi que l'ampleur de la couverture analytique dont chaque cohorte a bénéficié — une couverture qui favorise à la fois la liquidité et la validation. Les résultats relatifs au cours des actions sont présentés tout au long des chapitres consacrés aux différents parcours ci-après.
Remarque concernant l'indicateur de liquidité. Les tableaux ci-dessous présentent le volume quotidien moyen en dollars sur 20 jours, calculé jusqu'au 10 septembre 2026, et non les périodes initialement prévues, à savoir les 90 premiers jours et les 90 derniers jours. Ils décrivent donc la situation actuelle de chaque cohorte plutôt que son évolution, et nous ne nous prononçons pas ici sur la manière dont la liquidité évolue au cours des premiers mois de cotation d'une cohorte.
Figure 3. Liquidité des transactions par type de parcours (catégories de cotation 2025) Médianes par cohorte pour quatre groupes : introductions en bourse traditionnelles de 100 millions de dollars et plus (n = 67), petites introductions en bourse traditionnelles (n = 48), opérations de « de-SPAC » menées à bien (n = 37) et cotations directes (n = 8). Le graphique de gauche présente le volume quotidien médian en dollars ; celui de droite exprime ce même volume en points de base de capitalisation boursière. Le volume en dollars correspond à une moyenne sur 20 jours calculée jusqu'au 10 septembre 2026. Des médianes, et non des moyennes, ont été utilisées afin d'éviter qu'une poignée de grandes entreprises ne fausse l'expérience typique. Source : TIKR ; analyse d'AUM Advisors.
Figure 4. Couverture de recherche par parcours (2025 catégories d’introduction en bourse) Pour les quatre mêmes cohortes : nombre moyen d’analystes « sell-side » publiant une recommandation active, le nombre de sociétés ne faisant l’objet d’aucune couverture étant indiqué à côté de chaque barre. La couverture étant concentrée plutôt que répartie de manière homogène, ces moyennes sont tirées vers le haut par un petit nombre de titres largement couverts ; une société pour laquelle aucun analyste n’a publié de rapport est considérée comme n’en ayant aucune. La couverture est l’indicateur observable le plus clair de la visibilité institutionnelle et un indicateur avancé de la liquidité durable. Source : TIKR ; analyse d’AUM Advisors.
Ce que révèlent les données
Sur l'ensemble de ces indicateurs, les introductions en bourse de grande envergure arrivent largement en tête :
Volume quotidien médian des échanges de 24,22 millions de dollars, contre 1,04 million de dollars pour les petites introductions en bourse, 0,89 million de dollars pour les opérations de « de-SPAC » et 0,41 million de dollars pour les cotations directes.
En moyenne, 9,5 analystes couvrent ces introductions en bourse, contre 1,2 pour les petites introductions en bourse, 1,4 pour les opérations de « de-SPAC » et 1,0 pour les cotations directes.
Toutefois, si l'on mesure le chiffre d'affaires en pourcentage de la capitalisation boursière plutôt qu'en volume absolu, les introductions directes occupent la deuxième place avec 73,3 points de base de la capitalisation boursière par jour, devant les « de-SPAC » à 71,4 et les petites introductions en bourse à 59,3. Ce classement en deuxième position mérite d’être examiné avec attention : le volume de transactions mesuré par rapport à une capitalisation boursière qui s’est déjà effondrée reflète la rotation des titres, et non la liquidité — en dollars, la médiane des cotations directes représente moins de la moitié du volume quotidien de la médiane des « de-SPAC ».
Il convient également de noter que les petites introductions en bourse et les opérations de « de-SPAC » sont pratiquement impossibles à distinguer sur la base de ces indicateurs : un volume quotidien de 1,04 million de dollars contre 0,89 million de dollars, et une moyenne de 1,2 et 1,4 analystes couvrant respectivement ces titres, 77 % des petites introductions en bourse et 65 % des opérations de « de-SPAC » ne faisant l'objet d'aucune couverture d'analyse.
Points clés à retenir : les fusions avec des SPAC, les petites introductions en bourse et les cotations directes nécessitent généralement du temps pour atteindre les seuils de liquidité exigés par la plupart des investisseurs institutionnels. C’est pourquoi ces entreprises doivent consacrer davantage de temps et d’énergie au marketing auprès des investisseurs après leur cotation et auront souvent besoin d’une offre de vente secondaire pour devenir des valeurs largement accessibles aux investisseurs. Deuxièmement, les entreprises qui entrent en bourse par l’une de ces trois voies devront s’attacher, au cours de leur première année de cotation, à développer la couverture analytique, à entretenir leurs relations, à articuler les analyses financières avec leurs activités sur les marchés de capitaux et, dans certains cas, à envisager la conclusion d’accords CMA avec des sociétés ciblées.
Piste I : L'introduction en bourse traditionnelle
L'introduction en bourse traditionnelle reste la voie par défaut pour une bonne raison : c'est la seule qui permette d'atteindre ces trois objectifs — capitaux, liquidité et reconnaissance — en une seule opération, et elle s'accompagne d'une infrastructure que les autres voies doivent mettre en place par la suite, à supposer qu'elles y parviennent.
Ce qu'apporte une introduction en bourse réussie
Une large base d'actionnaires institutionnels dès le premier jour. Le processus de « book-building » permet de placer les actions directement auprès de dizaines d'investisseurs institutionnels sélectionnés par les chefs de file — fonds « long-only », spécialistes sectoriels, acheteurs liés aux indices — qui ont rencontré l'équipe de direction, étudié le projet et choisi d'y prendre participation. Toute autre voie doit mériter cette participation, une réunion après l'autre, au cours des une à deux années suivantes.
Couverture par les analystes, dans les meilleurs délais. Les banques de souscription lancent généralement la couverture « sell-side » après la période de silence post-introduction en bourse — souvent avec trois à cinq analystes en l’espace de quelques semaines pour une opération de taille moyenne menée par des souscripteurs de qualité. La couverture renforce la visibilité auprès des investisseurs institutionnels, fournit un contexte d’évaluation et stimule le volume des échanges ; les entreprises qui empruntent d’autres voies sont généralement confrontées à un « désert analytique » de six à dix-huit mois, le temps de nouer des relations avec les analystes.
Une action faisant l'objet d'une forte activité boursière dès la première année. Une large diffusion initiale, les analyses financières et l'éligibilité à un indice se combinent pour générer les premiers volumes de transactions les plus solides parmi les trois parcours possibles pour les introductions en bourse d'une taille raisonnable.
Un soutien au marché secondaire dès le départ. L’option « greenshoe » offre aux souscripteurs à la fois les moyens et l’incitation nécessaires pour stabiliser les premières transactions — un amortisseur dont aucune des deux autres options ne dispose.
La plus-value en termes de réputation. Que cela soit juste ou non, l’affirmation « nous avons réalisé notre introduction en bourse sur le NYSE/Nasdaq » a plus de poids auprès des clients, des partenaires commerciaux, des prêteurs et des cibles d’acquisition potentielles que n’importe quelle autre formulation. Pour les entreprises dont la stratégie commerciale repose sur la crédibilité — ventes aux entreprises, secteurs réglementés, programmes de fusions-acquisitions —, il ne s’agit pas d’un avantage accessoire ; cela se traduit concrètement par les taux de réussite et les conditions des contrats.
Comprendre la hausse du premier jour : coût, signal et stratégie
L'élément le plus commenté des introductions en bourse est la hausse du cours le premier jour. Le rendement moyen à long terme le premier jour est d'environ 18 % (Ritter, 1980-2025) ; en 2025, il s'élevait à 19,7 % pour l'ensemble des introductions en bourse aux États-Unis et à environ 25 % pour celles dont le montant dépassait 100 millions de dollars.
D'un certain point de vue, cette hausse constitue une décote implicite sur les capitaux levés. Elle représente une valeur ajoutée accordée aux investisseurs qui ont reçu des parts, plutôt qu'à l'entreprise elle-même. Cette interprétation est tout à fait réelle : sur une levée de fonds de 300 millions de dollars, une hausse de 20 % correspond à environ 60 millions de dollars de concession sur le prix, soit plusieurs fois le montant de la commission de prise ferme.
Mais la musique pop mérite elle aussi une lecture plus nuancée.
Une hausse dès le premier jour est, d’une certaine manière, la preuve tangible d’une stratégie marketing réussie : la demande a tellement dépassé l’offre que les investisseurs n’ont obtenu qu’une allocation partielle des positions qu’ils souhaitaient — et ont passé les semaines suivantes à acheter davantage sur le marché libre. Cette demande non satisfaite n’est pas perdue ; elle se transforme en offre sur le marché secondaire, en carnet d’ordres de suivi et en base d’actionnaires qui soutient le titre tout au long de ses premiers cycles de résultats.
Les entreprises dont les plans prévoient plusieurs levées de fonds futures (et, compte tenu des enregistrements « shelf », des programmes ATM et du marché des obligations convertibles aux États-Unis, la plupart des entreprises en croissance devraient s’y préparer) peuvent raisonnablement accepter une concession sur le prix lors de la première levée afin de se constituer une base d’investisseurs qui rendra les deuxième et troisième levées peu coûteuses et rapides. Il convient de considérer l’introduction en bourse non pas comme une vente unique réalisée au prix le plus élevé possible, mais comme la première transaction d’une relation de financement à long terme avec le marché public.
Le conseil pratique n’est donc pas « d’éviter la hausse immédiate », mais « de s’assurer que la concession rapporte quelque chose ». Une hausse de 15 à 25 % accompagnée d’un carnet de commandes institutionnel de grande qualité, d’une couverture rapide par les analystes et d’une négociation active constitue une concession bien investie. En revanche, une opération dont le prix est fixé pour générer une « hausse » purement symbolique, attribuée à des comptes spéculatifs qui revendent dès le premier jour, n’apporte rien. La différence réside presque entièrement dans le choix des chefs de file et la rigueur de l’attribution — c’est là que les conseillers de l’émetteur justifient leur rémunération.
Quand l'introduction en bourse est la bonne solution
L'introduction en bourse convient aux entreprises capables d'attirer l'intérêt et l'attention de chefs de file de qualité — concrètement, des offres comprises entre 50 et 100 millions de dollars ou plus, des entreprises dont le profil financier peut être modélisé par les institutions financières, et dont le parcours s'inscrit dans un délai de commercialisation de deux semaines.
Ce modèle convient aux entreprises qui accordent de l’importance à la prime de réputation, prévoient des levées de fonds successives et sont prêtes à assumer le risque de marché lié à la date de fixation du prix. Il convient moins aux entreprises dont la taille est inférieure au seuil requis, aux projets qui nécessitent des mois plutôt que des semaines pour être expliqués, et aux périodes où le calendrier des introductions en bourse est saturé de méga-opérations attendues depuis longtemps qui accaparent l’attention des souscripteurs et des investisseurs — un phénomène bien réel en 2025–2026, lorsque plusieurs des plus importantes offres publiques de ces dernières années ont été lancées sur le marché après des retards de plusieurs années.
Voie II : la fusion par « De-SPAC »
Les fusions par le biais de SPAC ont acquis une mauvaise réputation entre 2021 et 2023, en grande partie à juste titre. Cependant, lorsqu’elles sont utilisées de manière sélective, elles constituent une voie légitime, et parfois même plus avantageuse, vers une cotation aux États-Unis. Les résultats observés depuis la réforme montrent que ce mécanisme se comporte de plus en plus comme un outil rigoureux des marchés de capitaux.
Ce que le « de-SPAC » offre réellement
Une campagne de marketing confidentielle et de longue haleine pour des dossiers complexes. Une introduction en bourse (IPO) ne laisse à la direction que deux semaines et impose un prospectus fixe. Une opération de « de-SPAC » permet quant à elle de mener pendant plusieurs mois des discussions confidentielles avec le sponsor et les investisseurs potentiels dans le cadre d’un PIPE avant toute divulgation publique — ce qui est inestimable pour les entreprises dont la valeur nécessite une explication approfondie : technologies novatrices, marchés peu connus, parcours complexes.
Protection contre les perturbations temporaires du marché. Le prix d’une introduction en bourse se fixe en une seule nuit ; un titre d’actualité sur les tarifs ou une mauvaise performance boursière cette semaine-là peut faire chuter la valorisation ou faire capoter l’opération. La valorisation d’une opération de dé-SPAC est fixée par contrat plusieurs mois avant la clôture, et le processus se poursuit malgré les turbulences du marché qui auraient autrement entraîné la fermeture de la fenêtre d’introduction en bourse.
La certitude d'entrer en bourse. Une entreprise qui signe un accord de fusion et mène à bien ce processus sait qu'elle sera cotée en bourse. Elle ne court pas le risque de dépenser des millions pour une introduction en bourse finalement annulée — 36 introductions en bourse ont été annulées rien qu'en 2025.
Un format adapté aux technologies de pointe et aux « grands paris ». Les entreprises actives dans l’informatique quantique, l’énergie nucléaire, l’espace, les minéraux critiques, les technologies de défense et d’autres domaines similaires peuvent être difficiles à modéliser sur la base de chiffres à court terme, ce qui rend le processus conventionnel de constitution d’un livre d’ordres peu pratique. Le format négocié — une contrepartie avertie, puis un consortium PIPE souscrivant à une thèse à long terme — leur convient parfaitement, et les résultats le prouvent : dans notre tableau de bord de juillet, quatre des sept dé-SPAC du premier semestre 2026 cotées au-dessus de leur seuil de référence de 10,00 $ étaient des entreprises d’informatique quantique, chacune ayant conclu un PIPE de 100 millions de dollars ou plus.
La rapidité, pour ceux qui sont bien préparés. Une cible disposant d'audits conformes aux normes du PCAOB et de comptes annuels de société cotée peut passer de la signature de l'accord à la cotation en bourse en trois à six mois.
Aucune dépendance vis-à-vis de la file d'attente des souscripteurs. Lorsque les marchés financiers sont dynamiques, mais que le pipeline des introductions en bourse est engorgé par des opérations de très grande envergure et très médiatisées qui attendent depuis des années d'être lancées, les petits émetteurs peinent à attirer l'attention des souscripteurs et à obtenir des créneaux dans le calendrier. Le « de-SPAC » n'a pas à faire la queue.
Les coûts et les risques — en toute transparence
Dilution. La participation du promoteur (qui s’élevait historiquement à 20 % du capital de la société coquille vide pour un coût symbolique), ajoutée aux bons de souscription et aux droits en circulation, peut entraîner une dilution significative du capital de la société issue de la fusion. Il s’agit là du coût le plus important de cette structure, et il doit être pris en compte de manière honnête dans toute comparaison avec les frais liés à une introduction en bourse.
Un actionnariat concentré et un volume d’échanges initial faible. Les rachats de parts de fonds s’élevant à une médiane de 89 % au premier semestre 2026, le registre des actionnaires après la clôture ne comprend souvent guère plus que les détenteurs de PIPE et le promoteur. Conséquences pratiques : une faible liquidité pendant environ les six premiers mois, une volatilité extrême des cours sur de faibles volumes, ce qui peut être déstabilisant pour les salariés détenant des actions et pour les partenaires commerciaux qui suivent l’évolution du cours. Les investisseurs institutionnels attendent généralement de disposer d’un historique de cotation de 90 à 360 jours et d’un historique de résultats avant de prendre des positions.
Le « désert de couverture ». L'absence de consortium de souscripteurs signifie qu'aucune analyse n'est automatiquement lancée ; la plupart des sociétés issues d'une fusion avec une SPAC (de-SPAC) sont cotées en bourse pendant six à douze mois avant l'arrivée du premier analyste, et la couverture doit se mériter en entretenant des relations tant avec les analystes qu'avec les banquiers, en assurant une bonne visibilité lors des conférences et en faisant preuve d'une exécution cohérente.
La « mauvaise réputation » persistante des SPAC. Les effondrements de 2021 à 2023 ont entraîné une décote sur le nom même de ces entités. Celle-ci s’estompe à mesure que les succès post-réforme s’accumulent, mais une opération de « dé-SPAC » suscite toujours davantage de scepticisme qu’une introduction en bourse.
Ce que révèlent les données
Sur l’ensemble des 699 opérations de « de-SPAC » menées à bien depuis 2010, seules 14,9 % se négocient au-dessus du prix initial de 10,00 $ par part — ce cours de référence qui a fait la réputation de ce modèle. Mais ce taux de base n’est qu’un reflet du passé, marqué par les années de bulle spéculative. Sur les 22 opérations de « de-SPAC » menées à bien au cours du premier semestre 2026, cinq — soit 23 % — se négocient au-dessus de 10,00 $, bien au-delà du taux historique, et le marché évalue la qualité des opérations plus tôt et avec plus de précision qu’à aucun autre moment de l’histoire de ce type de structure. Le facteur prédictif le plus déterminant est le capital institutionnel engagé à la clôture :
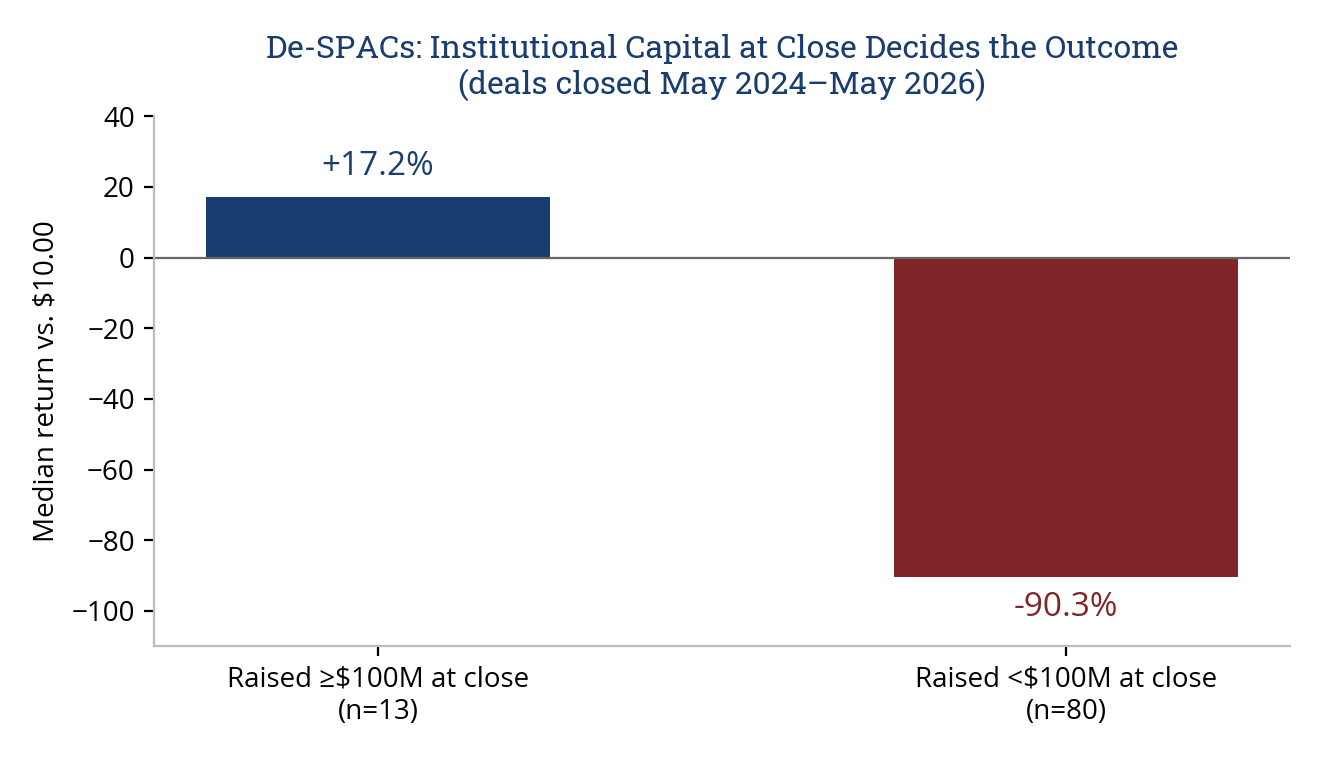
Figure 5. Median de-SPAC return vs. the $10.00 trust price by institutional capital raised at close (straight equity PIPE plus retained trust), deals closed May 2024–May 2026, n=93; p < 0.000001. Source: SPAC Insider; AUM Advisors analysis.
Une opération de « de-SPAC » ayant attiré au moins 100 millions de dollars de capitaux institutionnels à la clôture a affiché un rendement médian de +17,2 % au cours des deux dernières années ; les opérations situées en dessous de ce seuil ont affiché un rendement de −90,3 %. Le vote de rachat illustre cette tendance en temps réel : au premier semestre 2026, chacune des trois opérations ayant enregistré le plus faible taux de rachat se négocie à plus de 10,00 dollars, tandis que parmi les douze opérations ayant perdu plus de 90 % de la confiance des investisseurs, une seule présente ce niveau.
Concrètement, pour un conseil d'administration : la « de-SPAC » fonctionne lorsque les investisseurs institutionnels, libres de se retirer, choisissent de financer votre opération à grande échelle — et c'est au cours du processus PIPE que ce verdict est rendu.
Tout est négociable — et le choix du véhicule représente la moitié du résultat
L'argument habituellement avancé contre le « de-SPAC » — à savoir la clause de vente obligatoire de 20 % — est de plus en plus dépassé.
Notre étude de juillet 2026 portant sur l’ensemble des accords de regroupement d’entreprises conclus au premier semestre, intitulée « Everything Is Negotiable », a recensé dix structures distinctes de « promote » au cours d’un seul semestre : des « promote » plafonnés à un pourcentage fixe de la société issue du regroupement, des « promote » dont l’acquisition des droits n’intervient qu’au-delà de 12,00 $, des « promote » perdus en fonction de formules liées au maintien de la confiance, et, dans un cas, un « promote » qui a changé de mains à 1,75 $ par action de fondateur. Les clauses d’earn-out, les calendriers de blocage, les accords de non-rachat et les achats à terme offrent à une cible bien conseillée plusieurs leviers pour aligner les incitations des promoteurs, des investisseurs PIPE et de la société.
Conclusion : les conditions obtenues par une société cible dépendent fortement du véhicule qu’elle choisit et de la préparation dont elle fait preuve. Avant de signer avec une SPAC, un conseil d’administration doit bien comprendre le surplomb des bons de souscription et des droits de la SPAC (qui subsiste après la fusion), la structure de rémunération différée du teneur de livre (les honoraires dépendant des conseils prodigués sur les modalités de clôture), l’historique des prolongations accordées par la fiducie et le solde restant (une SPAC expérimentée, soumise à la pression des délais, négocie différemment d’une SPAC nouvellement créée), ainsi que les antécédents du promoteur dans le cadre de transactions antérieures. Cette diligence, bien que peu prestigieuse, est décisive — et c’est précisément le travail qu’effectue pour la société cible un conseiller expérimenté et indépendant spécialisé dans les marchés de capitaux, dont les intérêts divergent de ceux de toutes les autres parties présentes à la table des négociations.
Voie III : L'introduction en bourse directe
L'introduction en bourse directe apporte une solution élégante à un problème spécifique : une entreprise qui n'a pas besoin de lever des capitaux, mais dont les actionnaires ont besoin de liquidité et dont l'activité tire profit d'une cotation en bourse, peut s'introduire en bourse sans dilution, sans décote de souscription et sans accorder de décote le premier jour aux investisseurs bénéficiaires d'une attribution.
Spotify et une douzaine d'autres grandes entreprises de renom l'ont utilisé de cette manière entre 2018 et 2021, avec d'excellents résultats à long terme.
Pour la plupart des lecteurs de ce guide, la question est autre : qu'apporte cette voie à une entreprise de taille moyenne ou petite que le marché boursier ignore encore ? Le record récemment établi apporte une réponse d'une clarté inhabituelle.
L'affaire légitime
Pour une entreprise qui répond aux critères requis, les avantages d'une cotation directe sont bien réels :
le statut de société cotée en bourse et une monnaie publique sans lever de capitaux superflus ;
Liquidité pour les détenteurs actuels dès le premier jour, sans aucune restriction liée à des périodes de blocage ;
Pas de décote de souscription et pas de cession dès le premier jour aux investisseurs ayant reçu une allocation ;
La possibilité de lever des fonds ultérieurement, en tant qu’émetteur expérimenté, grâce au mécanisme de levée de fonds complémentaire décrit précédemment.
Des banques d'investissement innovantes ont également mis au point des structures permettant aux petites entreprises d'accéder à la bourse : il s'agit généralement d'un placement privé auprès de fonds spéculatifs et d'investisseurs particuliers dans les mois précédant l'introduction en bourse, ce qui permet d'atteindre le nombre d'actionnaires et le flottant exigés par la bourse, avant l'introduction proprement dite. Une entreprise qui emprunte cette voie considère généralement qu'il s'agit d'un plan en deux étapes : obtenir dès maintenant le statut d'entreprise cotée, puis lever des capitaux ultérieurement aux cours du marché.
Pourquoi cette tendance prend de l'ampleur — et pourquoi les conseils d'administration devraient en comprendre les raisons
Les introductions en bourse directes connaissent leur meilleure année en termes de volume : 18 en 2026 jusqu'à fin août, contre 9 en 2025 et 3 en 2024. Cette croissance s'explique en partie par une véritable prise de conscience de ce mode de financement.
Pour une part, il s’agit, pour être franc, d’arbitrage réglementaire. À partir de 2025, le Nasdaq a considérablement relevé la barre pour les petites introductions en bourse : des exigences minimales en matière de produit de l’offre publique, une règle selon laquelle seuls les produits de l’offre (et non les actions de revente non enregistrées auparavant) sont pris en compte dans les critères de flottant public, des normes plus strictes pour certains émetteurs transfrontaliers, et un pouvoir discrétionnaire élargi pour refuser les cotations. Ces réformes s’appliquent aux offres publiques — or, une cotation directe par simple revente ne comporte pas d’offre publique et n’est donc pas soumise au même examen minutieux concernant la taille des allocations et l’identité des nouveaux investisseurs.
Pour une entreprise qui ne remplirait plus les conditions requises pour entrer par la « porte principale », la « porte dérobée » est devenue la voie la plus facile. Les critères d’admission à la cotation s’appliquent toujours selon des seuils élevés (200 %), mais en l’absence de marché de négociation privé, ils sont évalués par rapport à une expertise réalisée par un tiers indépendant mandaté par l’entreprise elle-même — et la rigueur avec laquelle les bourses évaluent ces analyses d’expertise reste, à notre avis, une question en suspens dans ce segment du marché.
C'est une question que les conseils d'administration devraient se poser, car le marché a déjà rendu son propre verdict sur la réponse.
Ce qui ressort du dossier
Figure 6. Rendements de l'ouverture à la clôture du premier jour pour l'ensemble des 18 introductions en bourse directes américaines réalisées depuis le début de l'année 2026, dont les cours d'ouverture et de clôture ont été vérifiés. Médiane : −13,8 % ; 11 des 18 cotations ont clôturé en dessous du cours d’ouverture. QumulusAI, qui avait été exclu des versions précédentes faute de cours d’ouverture vérifié, est désormais inclus avec un rendement de +63,8 %. Source : Jay Ritter, tableau 13a (mis à jour le 27 août 2026) ; données boursières ; analyse d’AUM Advisors.
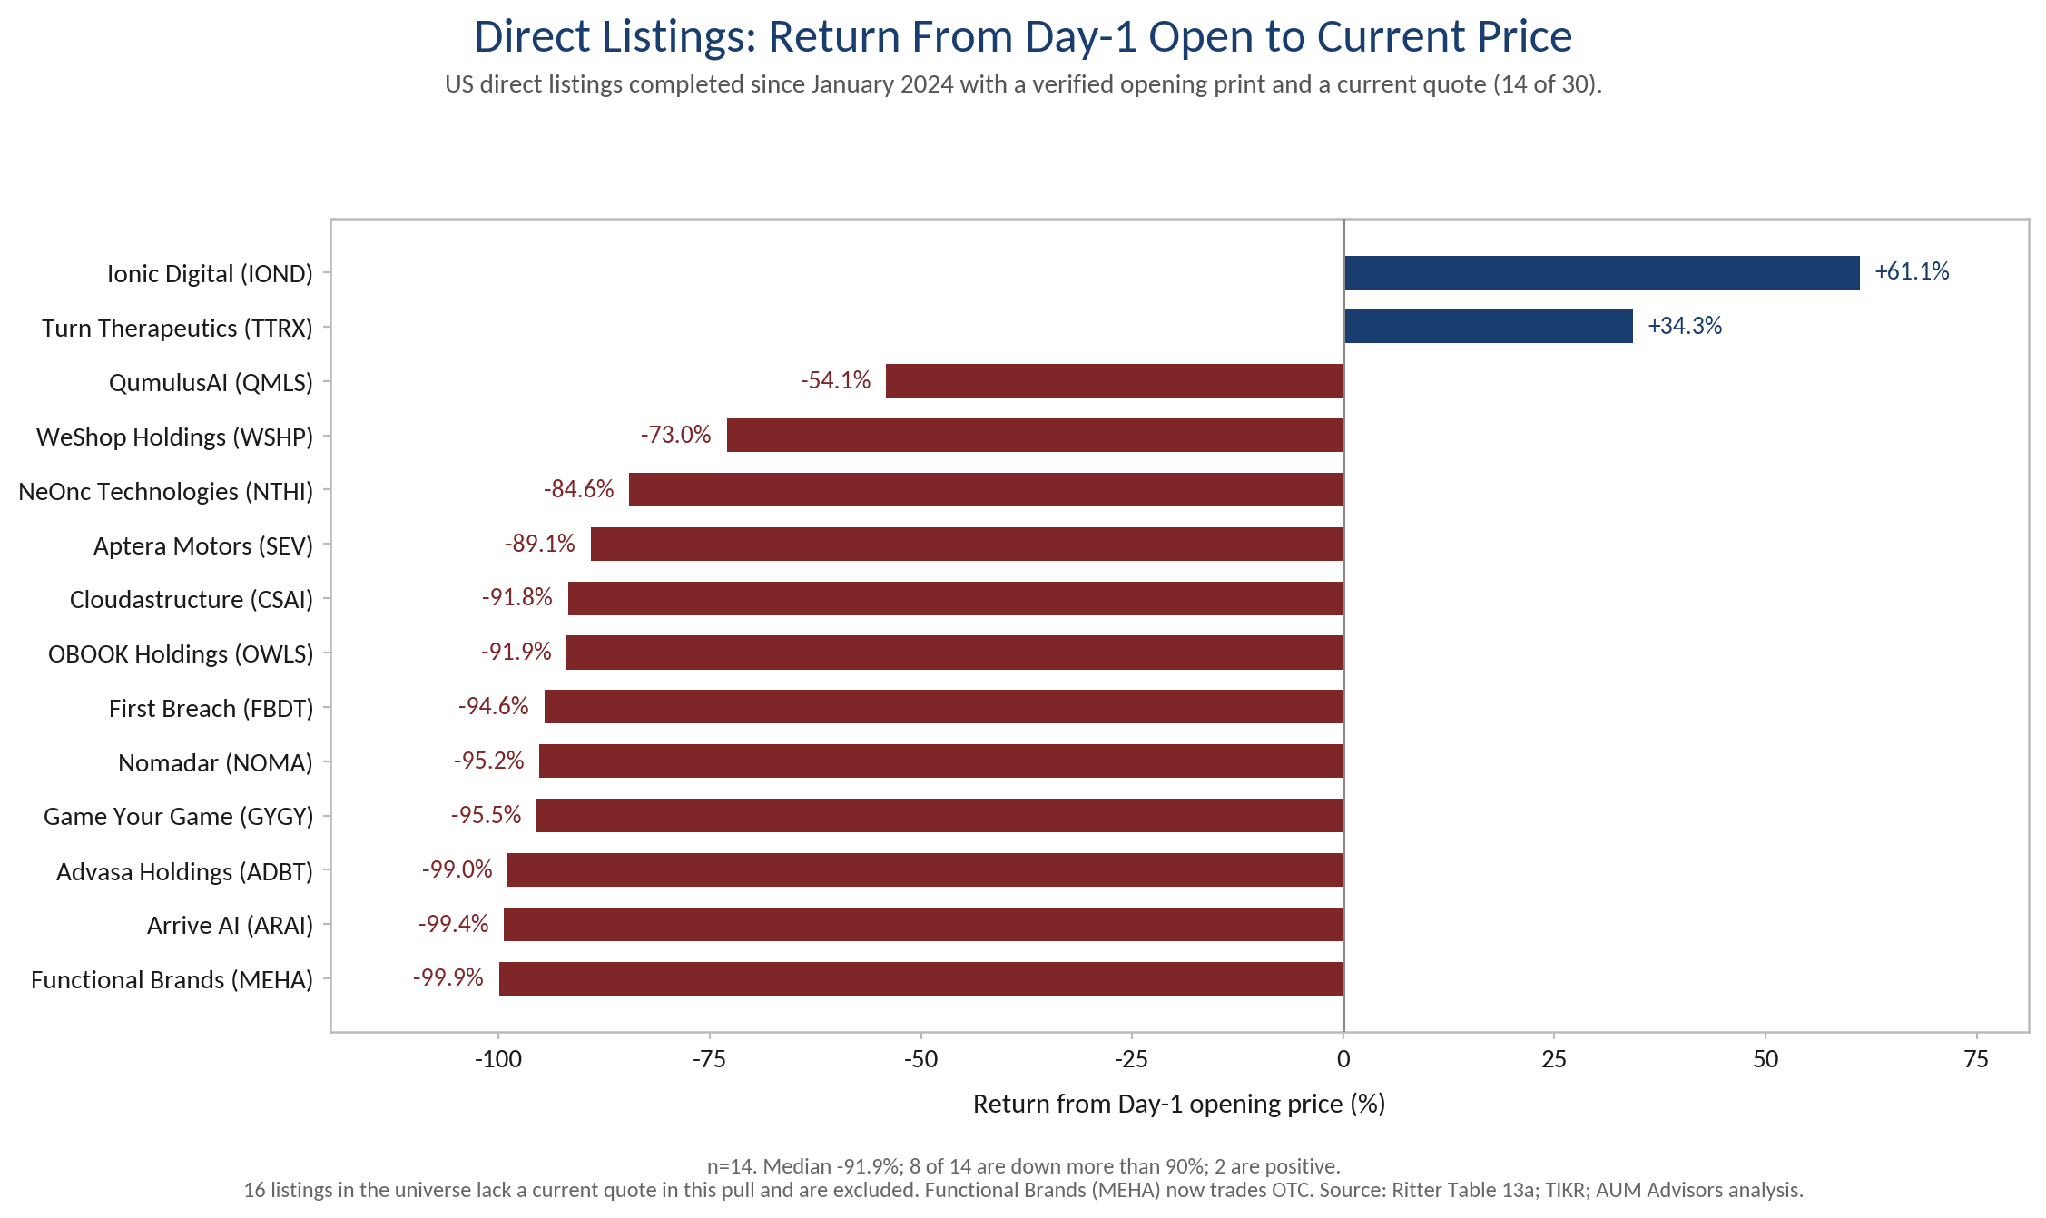
Sur les 30 introductions en bourse directes réalisées depuis janvier 2024 pour lesquelles des données de cotation vérifiées sont disponibles, 22 ont clôturé leur première journée sous le cours d’ouverture (écart médian entre le cours d’ouverture et le cours de clôture : −25,6 %). Par rapport au cours actuel, l’introduction en bourse directe médiane de ce sous-échantillon pour lequel des données de cotation en temps réel sont disponibles a perdu 91,9 % de sa valeur d’ouverture.
Deux titres de cette cohorte se négocient au-dessus de leur cours d’ouverture : Ionic Digital, en hausse de 61 %, et Turn Therapeutics, en hausse de 34 %. Il convient d’expliquer précisément pourquoi, car Ionic n’est pas une exception à la règle ; c’est la preuve même de cette règle. Ionic est arrivée avec une importante base d’actionnaires préexistante (les créanciers de la succession de Celsius Mining qui détenaient déjà les actions), une levée de fonds institutionnelle de 400 millions de dollars réalisée avant l’introduction en bourse au prix de référence de 53 dollars, et des conseillers issus des plus grands cabinets d’investissement. En d’autres termes, un véritable marché à double sens existait déjà avant l’enchère d’ouverture. Toutes les autres sociétés de la cohorte ont demandé à l’enchère d’ouverture de créer un marché qui n’existait pas encore, et l’enchère a répondu
L'avertissement à l'intention des conseils d'administration qui envisagent le plan en deux étapes — introduction en bourse dès maintenant, levée de fonds plus tard — est sans équivoque : une introduction en bourse qui débute sur une valorisation irréaliste et s'effondre ne préserve pas la possibilité de lever des capitaux ultérieurement ; elle la compromet. Une entreprise dont le cours a chuté de 60 à 90 % par rapport à son cours d’ouverture se retrouve confrontée à des alternatives de financement qui sont, au mieux, dilutives et, au pire, prédatrices — obligations convertibles à prix réduit, instruments à prix variable, lignes de crédit sur actions —, c’est-à-dire précisément les structures que notre étude sur les dé-SPAC identifie comme des indicateurs d’échec ultérieur.
Un conseil d’administration qui opte pour cette voie devrait rechercher ce qu’offre un prospectus d’introduction en bourse : des preuves tangibles, avant le jour de la cotation, que de véritables investisseurs détiendront les actions au prix envisagé. Lorsque ces preuves existent, la cotation directe est efficace et honnête. Dans le cas contraire, l’enchère d’ouverture rendra son verdict, publiquement et aux frais des actionnaires.
Les banques : les mêmes établissements, trois métiers très différents
Les mêmes banques d'investissement apparaissent dans les trois structures, mais leur rôle, leurs aspects économiques, leurs obligations et leur responsabilité juridique diffèrent à tel point qu'un conseil d'administration devrait les considérer comme trois contreparties distinctes qui partagent simplement le même en-tête. Comprendre ces différences permet d'expliquer en grande partie ce que chaque option apporte — et ce qu'elle n'apporte pas.
Tableau 2. Rôle, aspects économiques, substance et responsabilité des banques dans les trois structures. Source : AUM Advisors.
Il en découle trois implications pratiques.
Tout d'abord, la décote liée à l'introduction en bourse n'est pas simplement une commission de vente : elle reflète le coût de l'engagement en capital, de la responsabilité légale et des obligations post-cotation que les honoraires des autres structures ne prennent pas en compte ; comparer les pourcentages nominaux des honoraires entre les différentes options sans tenir compte de ce que ces honoraires couvrent constitue une erreur de catégorie.
Deuxièmement, dans le cadre d’une opération de « de-SPAC », la société cible doit prendre en compte les incitations de chaque banque lorsqu’elle évalue ses conseils : un conseiller dont la rémunération différée n’est payable qu’à la clôture de l’opération n’est pas neutre quant à la conclusion de celle-ci. Certains conseillers et agents de placement hautement qualifiés spécialisés dans les opérations de « de-SPAC » peuvent ne disposer d’aucune équipe de recherche crédible, tandis que d’autres banques peuvent exiger un accord CMA garantissant principalement un soutien en matière de recherche et de marketing post-cotation. À notre connaissance, une seule banque d’investissement garantit la recherche sur ses introductions en bourse de SPAC. Les clauses de droit de préemption sur les introductions en bourse de SPAC peuvent agir comme une « pilule empoisonnée » intégrée, dissuadant les autres banques d’investissement d’apporter leur soutien en matière de recherche et de négociation au cours de la première année de cotation.
Troisièmement, dans le cadre d'une cotation directe, le fait que le nom du conseiller figure en couverture, aussi bien en évidence soit-il, n'implique en rien la diligence, les capitaux ou le soutien d'un souscripteur — le prospectus lui-même le précisera, et les conseils d'administration doivent considérer cette affirmation comme littéralement vraie.
Le cadre décisionnel
Trois questions, auxquelles on répond en toute honnêteté, permettent de réduire rapidement le choix.
Avez-vous besoin de capitaux propres au cours des douze prochains mois ? Si oui, la cotation directe sous sa forme actuelle est de fait exclue, et le choix se résume alors à une introduction en bourse (IPO) ou à une opération de « de-SPAC ». Si non — vraiment non —, la cotation directe entre alors en ligne de compte.
De quel degré de certitude en matière de prix avez-vous besoin, et quelle valeur cela représente-t-il ? Si vos projets dépendent réellement d’une valorisation fixée plusieurs mois à l’avance — acquisitions en attente, clauses contractuelles, projet complexe nécessitant une campagne marketing de longue haleine —, le prix négocié dans le cadre d’une opération de « de-SPAC » constitue un véritable avantage qui vaut la peine d’être payé, à condition que les conditions soient négociées en fonction du marché actuel décrit ci-dessus. Si une certaine flexibilité quant à la date de fixation du prix est acceptable, le prix issu du livre d’ordres de l’introduction en bourse revient moins cher que ne le supposent les conseils d’administration une fois pris en compte les avantages qui en découlent.
Si vos actions commençaient à être négociées dès demain sans aucune campagne marketing, existerait-il un véritable marché à double sens ? Il ne s’agit pas de savoir si « notre entreprise est bien connue », mais si elle est connue des investisseurs du marché public, qui manifestent une volonté avérée de détenir vos actions à la valorisation que vous envisagez. Ionic Digital pourrait répondre par l’affirmative, ce qui explique pourquoi son introduction directe a fonctionné. Si la réponse honnête est « non », l’introduction directe n’est pas un raccourci, et le choix entre une introduction en bourse (IPO) et une opération de « de-SPAC » dépend des questions 1 et 2, ainsi que du seuil de taille : les entreprises dont la taille est inférieure à celle nécessaire pour attirer des souscripteurs de qualité devraient comparer la voie du « de-SPAC » avec un PIPE institutionnel aux résultats avérés des introductions en bourse de micro-capitalisation.
Le tableau récapitulatif
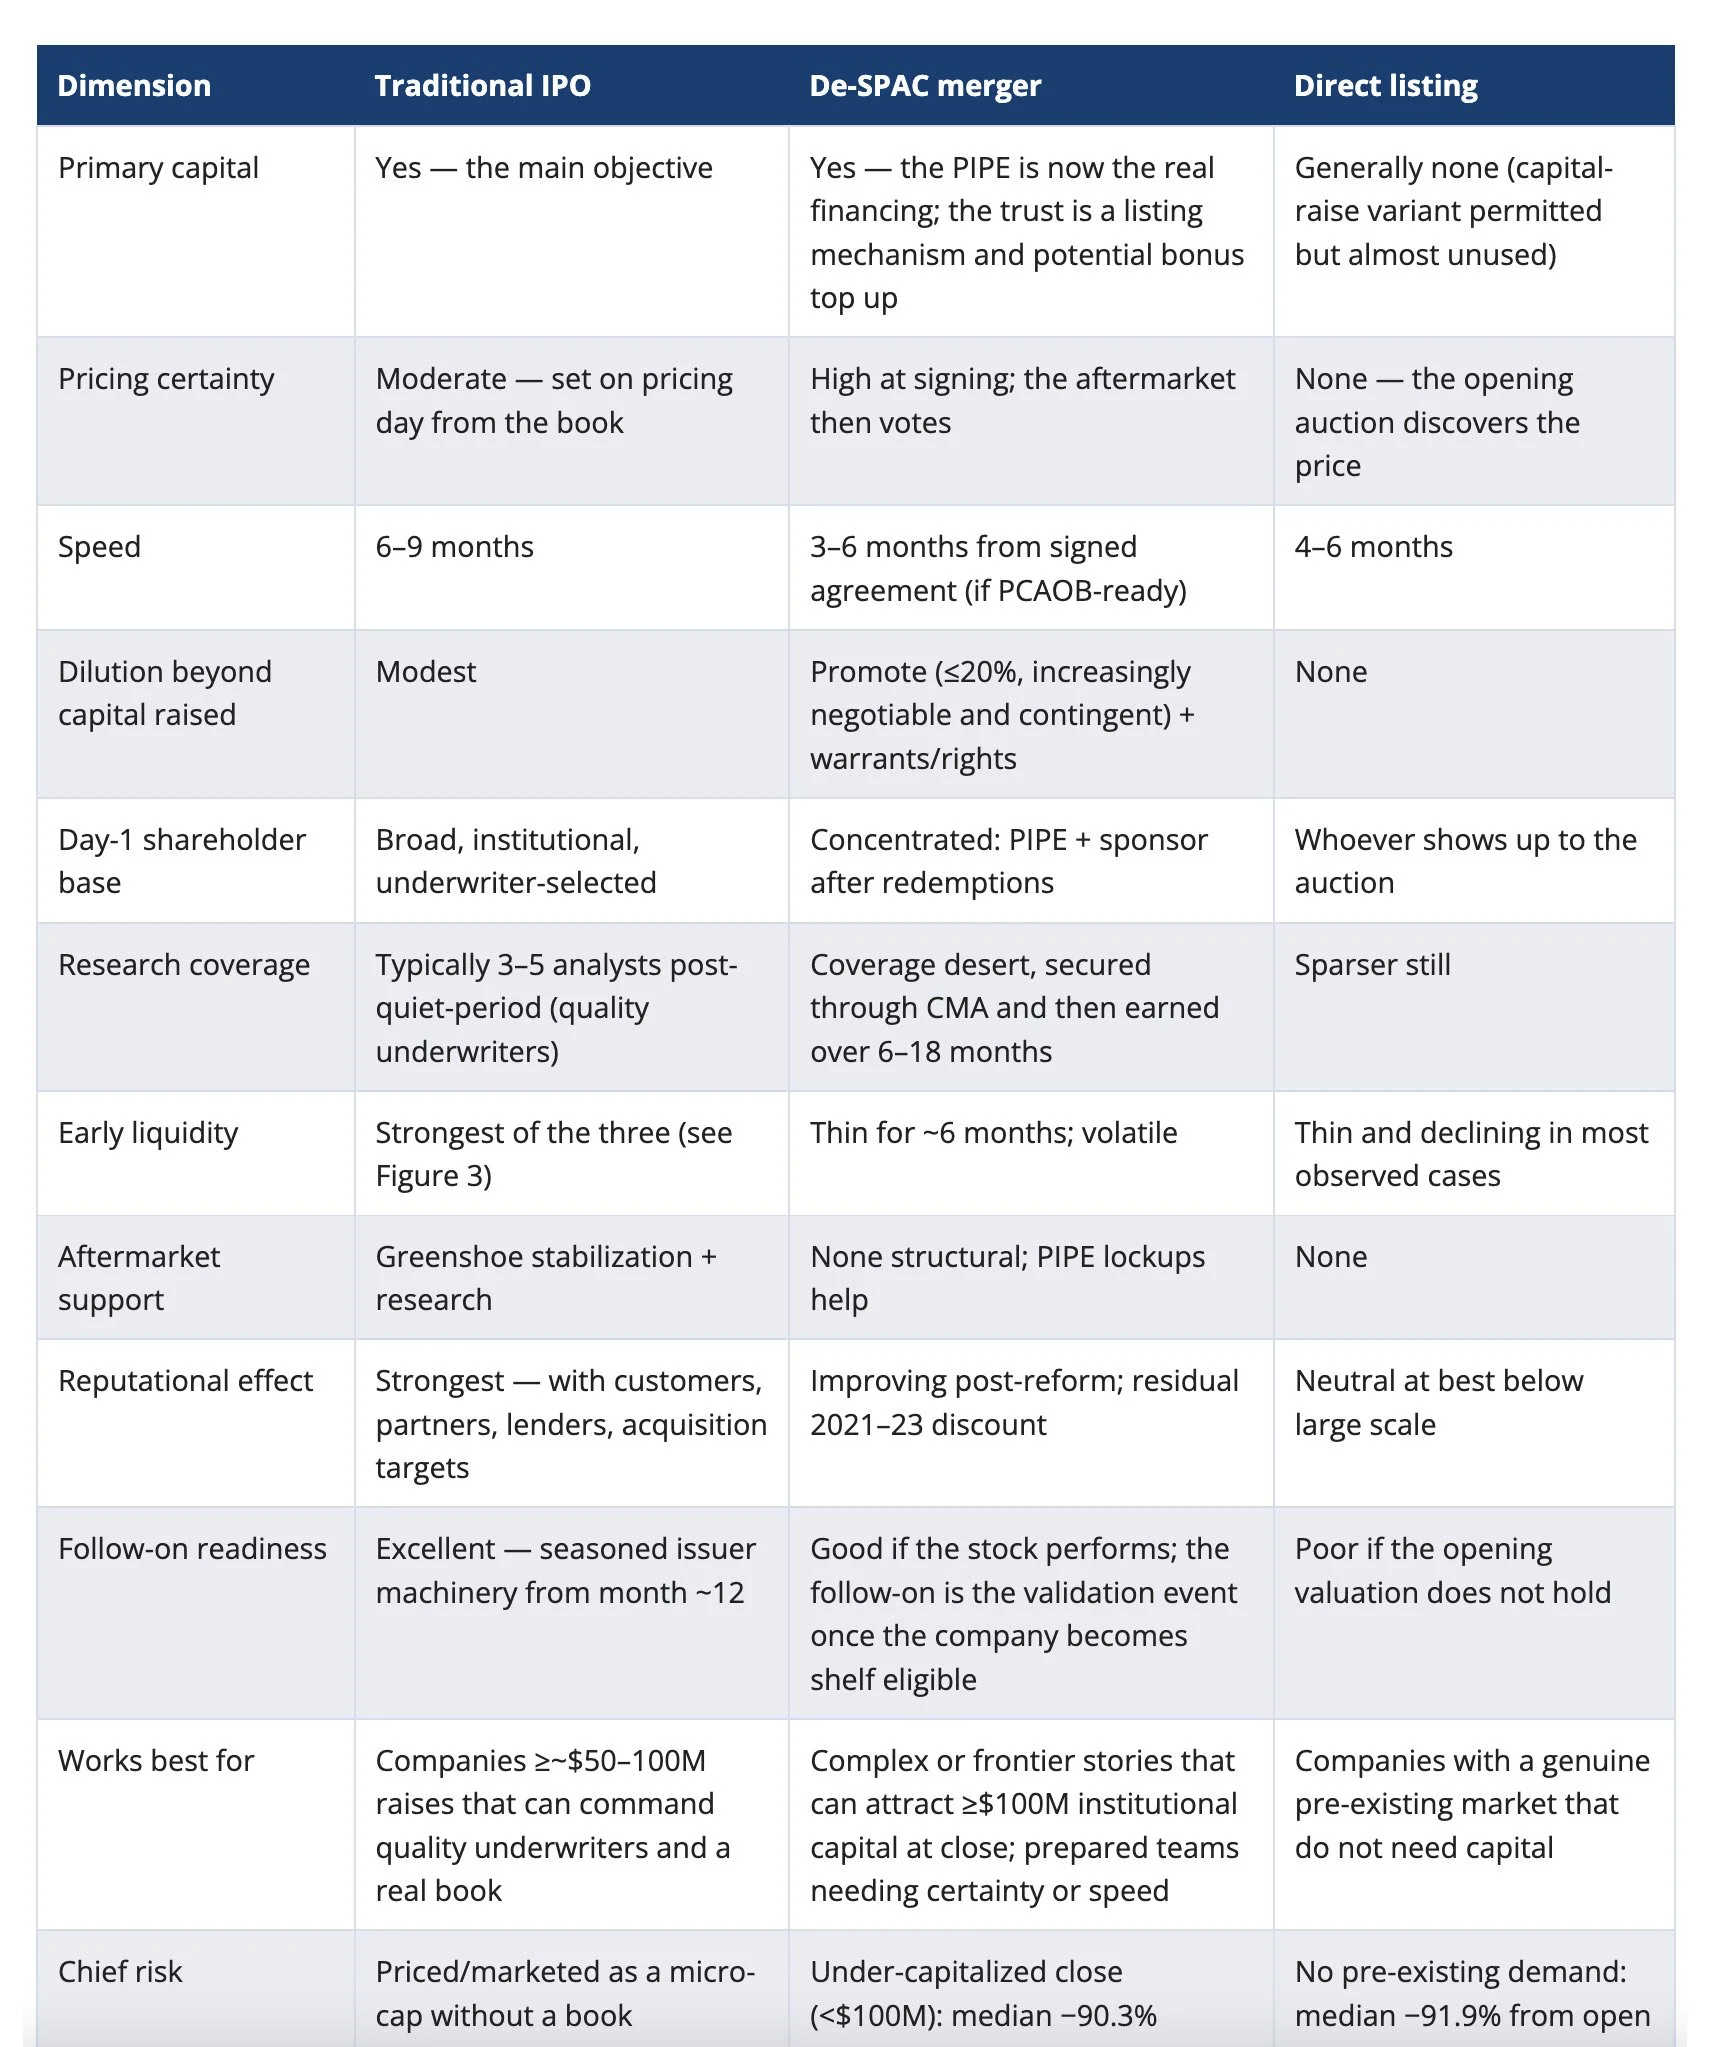
Tableau 3. Les trois scénarios, présentés sous forme de synthèse par rapport aux résultats de la période 2024-2026. Sources : Renaissance Capital ; SPAC Insider ; Jay Ritter ; données boursières ; analyse d'AUM Advisors.
Une exigence commune aux trois parcours
Quelle que soit la voie choisie par une entreprise, la même infrastructure propre aux sociétés cotées doit être en place dès le premier jour : audits conformes aux normes du PCAOB, contrôles internes respectant le calendrier prévu par la loi SOX, un conseil d’administration doté de comités indépendants qualifiés, des politiques de communication financière et une formation sur le règlement Reg FD, un cadre d’orientation conçu pour être dépassé, ainsi qu’un programme de relations avec les investisseurs mis en place avant — et non après — l’introduction en bourse.
Notre étude intitulée « Les cinq disciplines de la réussite d'une introduction en bourse hors SPAC » détaille ce processus de préparation ; la liste de contrôle s'applique de la même manière aux trois voies possibles, et les émetteurs internationaux devraient commencer à la suivre douze à dix-huit mois avant toute date d'introduction en bourse prévue.
La dimension transfrontalière
Pour les entreprises internationales, la décision de s’introduire en bourse aux États-Unis implique des considérations supplémentaires — et, de plus en plus, des données historiques sur lesquelles s’appuyer, car le cycle actuel est le plus international de l’histoire du marché américain. Les émetteurs étrangers ont représenté 57 % des introductions en bourse aux États-Unis en 2025. Vingt des 47 cibles de fusions avec des SPAC annoncées au premier semestre 2026 — soit 43 % — ont leur siège social en dehors des États-Unis, en Europe, en Asie-Pacifique, au Canada et au Moyen-Orient ; parmi les succès du premier semestre figurent des entreprises technologiques finlandaises, singapouriennes et canadiennes qui font leur entrée sur le marché américain. Et en août 2026, une fintech dont le siège social est situé à Tokyo a réalisé la première cotation directe d’une entreprise japonaise sur le Nasdaq.
Chaque porte est désormais une passerelle vers l'international. Les enseignements tirés de cette expérience s'appliquent toutefois avec encore plus de force à l'étranger :
Le seuil de taille pèse davantage. Depuis des années, les petits émetteurs internationaux se tournent vers les introductions en bourse américaines de micro-capitalisation — la voie dont les résultats documentés sont les plus faibles parmi toutes celles présentées dans ce guide. Un conseil d’administration international envisageant une introduction en bourse de 10 millions de dollars américains devrait sérieusement la comparer à une opération de « de-SPAC » assortie d’un financement PIPE institutionnel engagé — ainsi qu’à l’option consistant à attendre de réaliser une offre plus importante susceptible de susciter un réel intérêt de la part des investisseurs institutionnels.
Le « de-SPAC » s’est discrètement imposé comme une passerelle transfrontalière de qualité institutionnelle. IQM Quantum Computers — leader finlandais du matériel quantique — a finalisé sa fusion le 1er juillet 2026, avec des rachats modestes et un financement PIPE revu à la hausse à 145 millions de dollars, qui a permis à l’institution de retraite finlandaise Ilmarinen de rejoindre les actionnaires existants : un modèle d’entreprise européenne de « deep tech » accédant aux capitaux américains tout en conservant intacte sa validation institutionnelle ; début septembre, son cours s’établissait légèrement au-dessus de son niveau de référence de 10,00 dollars, à 10,80 dollars.
Les exemples de prudence en matière d’introduction directe concernent de manière disproportionnée les entreprises internationales. OBOOK Holdings (Taïwan) a atteint une valorisation de 4,9 milliards de dollars dès le premier jour en octobre 2025 et se négocie aujourd’hui à 5,48 dollars, soit 92 % de moins que son cours d’ouverture. Advasa Holdings (Tokyo) a ouvert à 12,00 dollars le 25 août 2026 et a clôturé sa première journée à 6,26 dollars — soit une baisse de 48 % —, la demande provenant en grande partie des investisseurs particuliers de son marché national. Depuis, son cours est tombé à 0,13 dollar, soit plus de 98 % en dessous de son cours d’ouverture. Les émetteurs transfrontaliers qui envisagent cette voie doivent faire face au coût supplémentaire en termes de réputation lié à un échec visible sur leur marché national, où le prochain financement, le prochain client et la prochaine embauche sont en jeu.
Études de cas : les parcours en pratique
Ionic Digital (IOND) | Une introduction en bourse directe réussie | Juillet 2026 | +61 % par rapport au cours d'ouverture
Ionic Digital est issue du patrimoine de Celsius Mining avec un large cercle d’actionnaires créanciers qui détenaient déjà le capital ; elle a levé 400 millions de dollars auprès d’investisseurs institutionnels au prix de référence de 53 dollars avant son introduction en bourse, et a fait appel à J.P. Morgan, Jefferies et BTIG en tant que conseillers. Le titre a ouvert à 50 dollars, a clôturé sa première journée à 62,90 dollars et a depuis atteint 80,56 dollars — l’une des deux seules introductions directes depuis janvier 2024 à se négocier au-dessus de son cours d’ouverture. La leçon à en tirer : l’introduction directe fonctionne lorsqu’un marché bilatéral existe avant l’enchère. Ionic a été la première à en créer un.
PayPay (PAYP) et DSC Holdings (DSC) | Deux introductions en bourse, une année | 2026
L'exemple le plus parlant de ce marché des introductions en bourse à deux vitesses est celui de deux émetteurs asiatiques qui se sont cotés au Nasdaq à moins de trois mois d'intervalle.
PayPay — la plateforme de paiement japonaise de SoftBank, rentable avec un chiffre d’affaires de 2,3 milliards de dollars — a fixé le 12 mars le prix de son introduction en bourse de 880 millions de dollars à 16,00 dollars, s’écartant ainsi de sa fourchette initiale de 17 à 20 dollars au cours de l’une des semaines les plus volatiles de l’année, plutôt que de reporter l’opération. Tout s’est déroulé comme prévu : le titre a ouvert en hausse de 19 % et a terminé sa première semaine avec une progression de 32 % ; ARK a acheté dès le premier jour ; sept analystes ou plus ont publié leur première couverture après la période de silence (Jefferies a émis une recommandation « Achat » à 28 dollars, suivi par Bank of America, Wolfe, Morgan Stanley, Mizuho, Citi et Cantor) ; et les ADS se négocient à raison de plusieurs millions d’actions par jour, pour une capitalisation boursière comprise entre 10 et 11 milliards de dollars. Six mois plus tard, le cours de l’action s’est redressé à 17,04 dollars, soit légèrement au-dessus du prix d’émission de 16,00 dollars — et le résultat reste un succès au regard de tous les objectifs énoncés dans ce guide : PayPay a levé environ 497 millions de dollars de capital initial, ses premiers actionnaires ont presque récupéré la totalité de leur mise, et l’entreprise aborde sa première fenêtre de levée de fonds complémentaire avec la couverture, l’actionnariat et la liquidité qui constituaient le but de l’opération.
DSC Holdings — une société chinoise de logiciels dédiée au marché de l’occasion, soutenue par Ant et détenant 90 % des parts de son secteur de niche — a levé 51 millions de dollars le 25 juin au prix de 17,00 dollars, avec la Deutsche Bank et la CICC comme chefs de file. Les noms étaient prestigieux ; l’opération, en revanche, ne l’était pas : trois millions d’ADS, un flottant représentant environ 6 % des actions en circulation, et aucune profondeur de marché derrière. Le titre a ouvert en dessous du prix d’émission, à 16,00 dollars, a chuté à 5,77 dollars en l’espace de quatre jours de bourse, et se maintient aujourd’hui autour de 8,00 dollars — soit une baisse de plus de 50 % par rapport au prix d’offre — avec une couverture médiatique minimale et un volume de transactions très faible. La leçon à en tirer : les avantages d’une introduction en bourse résident dans les économies d’échelle et la distribution, et non dans la forme juridique — ni même dans l’en-tête de la société. Une offre de 51 millions de dollars ne permet pas d’acheter le produit qu’une offre de 880 millions de dollars permet d’acquérir, quel que soit le souscripteur. Achetez le vrai produit ou choisissez une autre voie.
StablecoinX | Le capital est nécessaire, mais pas suffisant | Juin 2026 | −21 % par rapport à 10,00 $ après une baisse de 80 %
Le plus important financement PIPE du premier semestre 2026 — 893 millions de dollars provenant d’investisseurs de premier plan dans le domaine des actifs numériques — concerne une opération qui s’est conclue avec le rachat de 99,6 % des parts de la société après une durée de vie de quatre ans et demi de la SPAC, marquée par huit prolongations, et dont le cours avait chuté d’environ 80 % selon notre tableau de bord de juillet ; elle s’est depuis redressée à 7,93 dollars, soit 21 % en dessous du prix de 10,00 dollars de la fiducie. Un PIPE à neuf chiffres peut renflouer un bilan ; il ne peut toutefois se substituer à un modèle économique solide qui donne aux investisseurs publics une raison de conserver leurs titres. La leçon à retenir : chaque seuil quantitatif de ce guide est nécessaire, mais aucun n’est suffisant. Les « de-SPAC » qui réussissent sont d’abord des entreprises, et ensuite seulement des opérations de financement.
Conclusion : adapter son parcours professionnel à l'entreprise
Il n’existe pas de voie idéale pour une introduction en bourse aux États-Unis. Il existe trois types d’opérations distincts, avec trois contreparties différentes, trois structures de coûts différentes et trois premières années différentes en tant que société cotée — ainsi qu’un historique, désormais établi sur plus de 1 100 opérations, qui montre quels types d’entreprises tirent le meilleur parti de chacune d’entre elles.
L'introduction en bourse récompense l'envergure et la qualité du parrainage en offrant l'ensemble des avantages que proposent les marchés boursiers.
Le processus de « de-SPAC » récompense la préparation, la négociation et la capacité à attirer des capitaux institutionnels engagés — et sanctionne rapidement leur absence.
L'introduction en bourse directe récompense les rares entreprises dont le marché sait déjà fixer le cours et donne à toutes les autres une leçon publique qui leur coûte cher.
La mission du conseil d'administration n'est pas de choisir la voie qui présente la plus belle brochure ; il s'agit plutôt d'identifier, en toute honnêteté, quelle orientation correspond le mieux à l'entreprise — puis de se préparer de manière si minutieuse que les avantages de la voie choisie puissent être pleinement exploités.
C'est au cours de cette phase préparatoire — analyse approfondie de l'entreprise, négociation des conditions, sélection des investisseurs, mise en place des conditions préalables et programme de communication visant à transformer une société cotée en une entreprise publique liquide, bien capitalisée et détenue par des investisseurs institutionnels — que se joue l'issue du projet, quelle que soit la voie choisie. Ce n'est d'ailleurs pas un hasard si c'est à ce stade que les conseils indépendants avisés trouvent toute leur place.
Ce n'est pas la structure qui détermine le résultat. C'est l'adéquation entre la structure et l'entreprise qui compte — et les résultats montrent désormais clairement à quoi ressemble une bonne adéquation pour chaque parcours.
La préparation à l'une ou l'autre de ces trois voies commence toujours au même endroit : notre guide sur l'introduction en bourse et la préparation à la vie de société cotée.
À propos d'AUM Advisors
AUM Advisors est un cabinet de conseil de haut niveau spécialisé dans les relations avec les investisseurs, la stratégie des marchés de capitaux et la communication avec les investisseurs pour le compte d’émetteurs internationaux et dans le cadre de situations complexes sur les marchés de capitaux américains, notamment les introductions en bourse (IPO), les opérations de « de-SPAC », les cotations directes et les transactions transfrontalières. Les dirigeants du cabinet ont conseillé des équipes de direction dans le cadre de plus de 100 introductions en bourse, SPAC et opérations de suivi aux États-Unis, au Japon, en Europe, en Chine (y compris Hong Kong et Taïwan) et en Asie du Sud-Est. AUM Advisors ne collabore qu’avec des entreprises dont elle peut soutenir le modèle économique et la gouvernance : la sélectivité est un principe fondateur, et non une contrainte.
Études complémentaires : Les cinq disciplines de la réussite d'une opération de « de-SPAC » (juin 2026) · Le tableau de bord « de-SPAC » (trimestriel) · Tout est négociable : les conditions des opérations de « de-SPAC » (juillet 2026). Contact : Crocker Coulson, fondateur et PDG | crocker.coulson@aumadvisors.com | (646) 652-7185 | aumadvisors.com
Sources des données, méthodologie et mentions légales
Données sur les introductions en bourse : rapports annuels de Renaissance Capital sur le marché américain des introductions en bourse (2024, 2025) et statistiques cumulées depuis le début de l'année 2026 (introductions en bourse et cotations directes, capitalisation boursière ≥ 50 millions de dollars, hors SPAC et fonds fermés). Données sur les rendements à long terme le premier jour de cotation : Jay Ritter, Université de Floride. Les recettes cumulées depuis le début de l'année 2026 incluent une introduction en bourse de 75 milliards de dollars, qui représente plus de la moitié du total.
Données relatives aux SPAC désintégrées : univers SPAC Insider ; analyse d'AUM Advisors telle que publiée dans les études connexes. Rendements ajustés en fonction des divisions d'actions, calculés par rapport au prix d'introduction en bourse des SPAC, fixé à 10,00 $.
Données sur les introductions en bourse directes : ensemble de données d’AUM Advisors recense toutes les introductions en bourse directes aux États-Unis depuis janvier 2024, recoupées avec le tableau 13a de Jay Ritter (mis à jour le 27 août 2026) ; les cours du premier jour ont été vérifiés par rapport aux cours de clôture officiels des places boursières, corrigés des effets de fractionnement. Les cours actuels sont ceux du 10 septembre 2026 pour les introductions en bourse réalisées en 2024 et 2025, et ceux du 14 septembre 2026 pour celles réalisées en 2026. L'univers comprend 30 introductions en bourse ; 14 d'entre elles disposent à la fois d'un cours d'ouverture vérifié et d'une cotation actuelle en temps réel, et les statistiques de rendement mesurées par rapport au cours actuel sont calculées sur cet échantillon partiel.
Le présent guide est fourni à titre purement informatif et ne constitue en aucun cas un conseil en matière d'investissement, juridique ou fiscal, ni une offre de vente, ni une sollicitation d'offre d'achat de titres. Les performances passées ne préjugent pas des résultats futurs.
Vous envisagez une introduction en bourse aux États-Unis ?
AUM Advisors accompagne les équipes de direction et les conseils d'administration internationaux dans le cadre d'introductions en bourse, de fusions avec des SPAC, de cotations directes et de la mise en place d'une stratégie de relations avec les investisseurs permettant de transformer une société cotée en une entreprise publique liquide, bien suivie et détenue par des investisseurs institutionnels.
Demander un rendez-vous avec Crocker Coulson →
Recherche complémentaire : Le tableau de bord De-SPAC · Toutes les analyses sur les actifs sous gestion (AUM)