

Perspectives d'AUM Advisors
Quand un PIPE n'est pas un PIPE
Structure et performances après la scission (De-SPAC)
À qui s'adresse ce document ?
Cette étude s'adresse à deux types de lecteurs qui ont rarement accès au même document :
- le directeur financier d'une entreprise privée qui envisage une fusion avec une SPAC sans avoir jamais participé à une levée de fonds de type PIPE auparavant
- l'investisseur — qu'il soit institutionnel ou particulier — qui cherche à déterminer si une société issue d'une fusion avec une SPAC (de-SPAC) récemment annoncée a des chances d'enregistrer de bons résultats et de perdurer.
Ces deux lecteurs sont confrontés au même problème.
Lorsqu’une opération SPAC est annoncée, le communiqué de presse précise souvent que la transaction « comprend un PIPE ». En 2020, cette phrase avait une signification bien précise : les institutionnels achetaient des actions ordinaires au même prix de 10,00 $ que le grand public, en assumant le même risque que ce dernier. En 2026, cette même phrase peut signifier cela — ou bien désigner un titre convertible de premier rang dont le prix de conversion est révisé à la baisse à mesure que le cours de l’action chute, de sorte que le nouvel investisseur acquiert davantage d’actions précisément au moment où tous les autres perdent de l’argent. Les quatre mêmes lettres. Une logique économique diamétralement opposée.
Nous avons examiné les documents financiers proprement dits — tous les accords joints aux 96 opérations de « de-SPAC » annoncées au cours des douze derniers mois, soit 291 documents déposés auprès de la SEC au total — et les avons comparés aux 108 fusions menées à bien depuis l’entrée en vigueur, en juillet 2024, des règles actuelles de la SEC relatives aux SPAC. Ce guide explique nos conclusions, d’abord en termes simples puis en termes techniques, et se termine par une poignée de points de l’accord qui méritent que l’entreprise y consacre ses efforts de négociation les plus intenses.
Pourquoi une société issue d'une fusion avec une SPAC en a presque toujours besoin d'une autre
Commençons par les mécanismes qui rendent le PIPE indispensable, car sans eux, rien d'autre dans cette étude n'a de sens.
Une SPAC lève des fonds lors de son introduction en bourse et les conserve en fiducie. Mais ces fonds ne sont pas affectés à la fusion : chaque actionnaire d’une SPAC a le droit de demander le rachat de ses actions, récupérant ainsi son capital majoré des intérêts au lieu de détenir des actions de la société issue de la fusion. Dans le contexte actuel du marché, la plupart des actionnaires choisissent cette option. Les taux de rachat sur les opérations menées à bien dépassent régulièrement les 90 %. Une SPAC ayant levé 250 millions de dollars peut se retrouver avec seulement 15 millions de dollars à la clôture de l’opération.
L'accord de fusion, quant à lui, prévoit généralement une clause de montant minimum en espèces : la société cible peut se retirer si l'opération ne génère pas la somme convenue. Le PIPE sert à combler l'écart entre ce que promet le fonds fiduciaire et ce qui reste après les rachats. Dans la plupart des opérations de « de-SPAC », il s'agit des seuls fonds qui font l'objet d'un engagement contractuel et qui ne peuvent donc pas être retirés librement.
C'est aussi pour cette raison que le financement PIPE revêt une importance symbolique bien supérieure à sa valeur monétaire. Les fonds fiduciaires ont pris leur décision il y a deux ans, à l'époque où la SPAC était encore un « chèque en blanc ». Les investisseurs PIPE ont quant à eux pris leur décision après avoir examiné en détail cette opération : les prévisions, l'audit préalable, la valorisation.
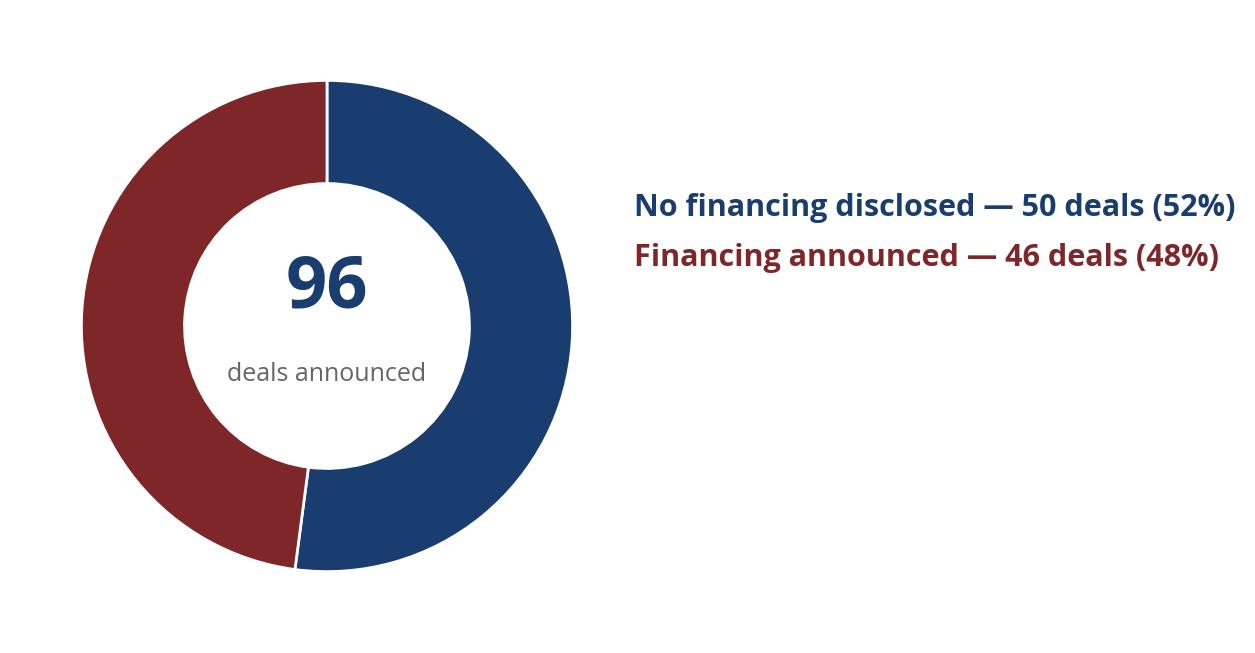
Lorsque Xanadu Quantum a annoncé un financement PIPE par actions ordinaires de 275 millions de dollars, ou Freenome de 240 millions de dollars, ou encore Agility Robotics de 200 millions de dollars, ces communiqués ont révélé ce qu’aucun adjectif de communiqué de presse ne saurait exprimer : des investisseurs avertis ont examiné cette entreprise et ont signé des chèques au prix de l’opération, aux mêmes conditions que celles proposées aux actionnaires publics existants. Lorsqu’une opération n’annonce aucun financement — ce qui est le cas pour la moitié d’entre elles —, ce silence en dit long lui aussi.
Qui signe réellement ces chèques ?
Cinq types d'investisseurs apparaissent dans les contrats de souscription, et leurs attentes divergent.
1. Institutions hybrides et fondamentales — Les fonds communs de placement, les fonds spéculatifs et les spécialistes sectoriels achètent l’entreprise, et non la structure. Ils acquièrent des actions ordinaires au prix convenu et ne tirent profit de l’opération que si l’activité est performante. Leur présence dans une opération PIPE constitue la meilleure validation qu’une société issue d’une fusion avec une SPAC puisse obtenir, ce qui explique pourquoi les communiqués de presse les mettent en avant.
2. Les équipes de finance structurée — Des fonds spécialisés dont le produit phare est l’obligation convertible avec protection contre la baisse : un rang prioritaire, un coupon et, souvent, les mécanismes de réinitialisation qui sont au cœur de cette étude. Ils garantissent la structure, pas nécessairement le scénario. Leur présence n’est pas en soi un signal d’alerte, mais elle indique que l’opération n’aurait pas pu aboutir avec un cours de l’action ordinaire à 10,00 $.
3. Investisseurs stratégiques — Entreprises qui investissent pour des raisons commerciales : un client, un fournisseur ou un partenaire de la société cible. Il s'agit généralement d'actions ordinaires, d'investisseurs patients, et souvent du deuxième nom le plus prestigieux qu'une opération puisse mettre en avant.
4. Les promoteurs et leurs sociétés affiliées — Les promoteurs de la SPAC eux-mêmes soutiennent leur opération. Il s’agit d’argent réel, mais d’argent en situation de conflit d’intérêts : les actions de fondateur du promoteur n’ont aucune valeur si l’opération échoue ; ainsi, un PIPE réalisé par le promoteur constitue en partie un moyen de sauver sa propre position, et il peut être rémunéré en conservant l’intégralité de ses actions de promotion, ce qui réduit sa base fiscale réelle dans le PIPE.
5. Cibler les initiés et les actionnaires existants — Les actionnaires de l’entreprise eux-mêmes, qui injectent de nouveaux fonds. Une conviction sincère, mais sans validation indépendante, car ils étaient déjà des adeptes convaincus.
La composition des investisseurs est plus importante que le montant annoncé. Un PIPE de 100 millions de dollars provenant de fonds « crossover » et d’un investisseur stratégique est une opération différente d’une obligation convertible de 100 millions de dollars émise par deux départements de produits structurés — même si les deux communiqués de presse parleront dans les deux cas de PIPE.
Rien de tel qu’une tournée de présentation en vue d’une introduction en bourse
Un directeur financier qui s'est renseigné sur les tournées de présentation en vue d'une introduction en bourse devrait mettre de côté la majeure partie de ce schéma mental.
Une introduction en bourse (IPO) est une vente publique organisée : une déclaration d'enregistrement examinée au préalable par la SEC, une tournée de présentation d'une à deux semaines, des chefs de file qui constituent un carnet d'ordres, s'engagent financièrement et en leur nom propre à respecter le prospectus, et soutiennent le titre après la fixation du prix grâce à une option de surallocation (« greenshoe »). Ce processus est conçu pour créer une demande généralisée à un prix unique.
Une opération PIPE se vend en privé, au cas par cas. L’agent de placement « franchit le mur » auprès d’investisseurs sélectionnés — il les fait passer outre le mur de l’information dans le plus grand secret, avant que l’opération ne soit rendue publique — et leur présente le dossier. Il n’y a pas de campagne de marketing publique, pas d’examen par la SEC avant l’engagement des fonds, pas de capital de l’arrangeur exposé au risque, et pas d’option de surallocation dès le premier jour. Chaque investisseur négocie individuellement.
C'est cette asymétrie qui est à l'origine de tout le reste dans cette étude : lors d'une introduction en bourse, la demande fixe un prix unique pour tous ; dans le cadre d'un PIPE, chaque investisseur peut poser ses propres conditions. Si les institutions « wall-crossed » refusent l'offre commune à 10,00 $, les appels téléphoniques de l'agent de placement descendent les échelons de qualité — vers les bureaux qui accepteront pratiquement n'importe quelle opération, selon une structure de leur choix.
La structure du financement constitue donc une trace indélébile de ces conversations privées. Elle révèle, à travers des documents publics, les conclusions auxquelles les acteurs financiers chevronnés sont parvenus à huis clos concernant cette transaction.
Quand l'argent est versé : à la signature ou pendant la période d'attente
Sur les 96 opérations de « de-SPAC » annoncées entre octobre 2025 et septembre 2026, 50 — soit plus de la moitié — n'ont fait état d'aucun financement engagé.
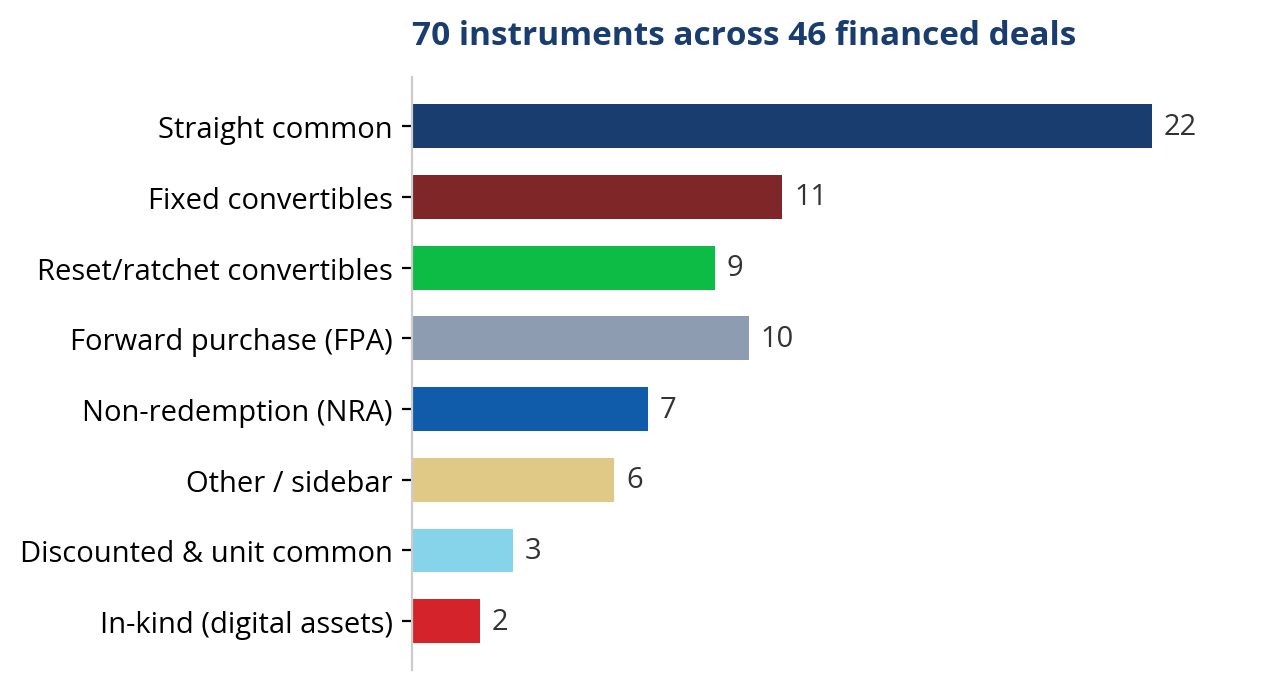
Les 46 qui ont abouti ont donné lieu à 70 instruments distincts, et se répartissaient de manière presque égale en termes de délais : parmi les opérations dont nous pouvons déterminer la date avec précision grâce aux documents déposés, environ la moitié bénéficiait d’un financement engagé dès l’annonce, et l’autre moitié a levé des fonds en cours de procédure — avec une médiane de 170 jours après la signature, et dans un cas, près d’un an plus tard.
Cette distinction est importante. Le financement engagé lors de l’annonce a été négocié alors que la société disposait d’un effet de levier maximal : un projet tout nouveau, un investisseur de référence disposé à s’engager, du temps devant soi. Le financement levé en cours de procédure a été négocié sous la contrainte d’une échéance, souvent après que le marché eut rendu un verdict précoce sur l’opération — et les conditions en tiennent compte. La plupart des instruments de réévaluation examinés dans cette étude concernaient des levées de fonds en cours de procédure. Pour l’investisseur, une bonne règle empirique consiste à considérer le communiqué de presse publié le jour de l’annonce comme le début de l’histoire du financement, et non comme sa fin. L’instrument qui déterminera votre dilution n’est peut-être pas encore en place.
Les cinq instruments qui portent le même nom
Chaque opération de financement figurant dans notre recensement apporte une réponse différente à la question suivante : qui supporte le risque si le cours de l'action baisse après la clôture de l'opération ? Cela reflète la particularité du « de-SPAC », dans lequel la valeur du trust fixe un seuil plancher pour le cours de l'action jusqu'à la date de rachat, ce qui retarde la formation du prix sur le marché public jusqu'à la clôture de la fusion.
Les actions ordinaires sont le produit de base : il s'agit d'actions au prix de référence de l'opération, qui s'élève presque toujours à 10,00 $. L'investisseur détient les mêmes titres que vous et subit les mêmes pertes que vous. Ce produit reste la marque de fabrique des opérations les plus solides, et il a permis de lever 2,2 milliards de dollars au cours de cette période.
L'action ordinaire décotée est sa cousine « honnête » : il s'agit d'actions dont le cours est inférieur à la valeur comptable, mais pour lesquelles la décote est visible et fixée à un chiffre unique.
Les actions privilégiées convertibles et les obligations convertibles assorties d'un prix de conversion fixe confèrent à l'investisseur un rang prioritaire et un coupon en échange d'un apport en capital ; la dilution est connue dès le premier jour.
Les contrats d'achat à terme engagent le capital à titre conditionnel — et, comme nous l'avons découvert en lisant leurs annexes, comportent parfois leurs propres clauses de révision des prix.
Et puis il y a l'instrument qui a donné son nom à cette étude : le titre convertible avec option de rachat.
Comment fonctionne réellement une réinitialisation ?
Une clause de réinitialisation prévoit une révision à la baisse du prix de conversion en cas de baisse du cours de l'action.
Prenons cet exemple avec des chiffres arrondis : un investisseur souscrit 50 millions de dollars d’actions privilégiées convertibles à 10,00 dollars — sur le papier, cela correspond à 5 millions d’actions ordinaires futures. Le cours de l’action chute à 4,00 dollars et la conversion est réajustée en conséquence. Ces mêmes 50 millions de dollars se convertissent désormais en 12,5 millions d’actions. Le nombre d’actions de la société — et la participation de chaque autre actionnaire — évolue désormais de manière inverse au cours de l’action.
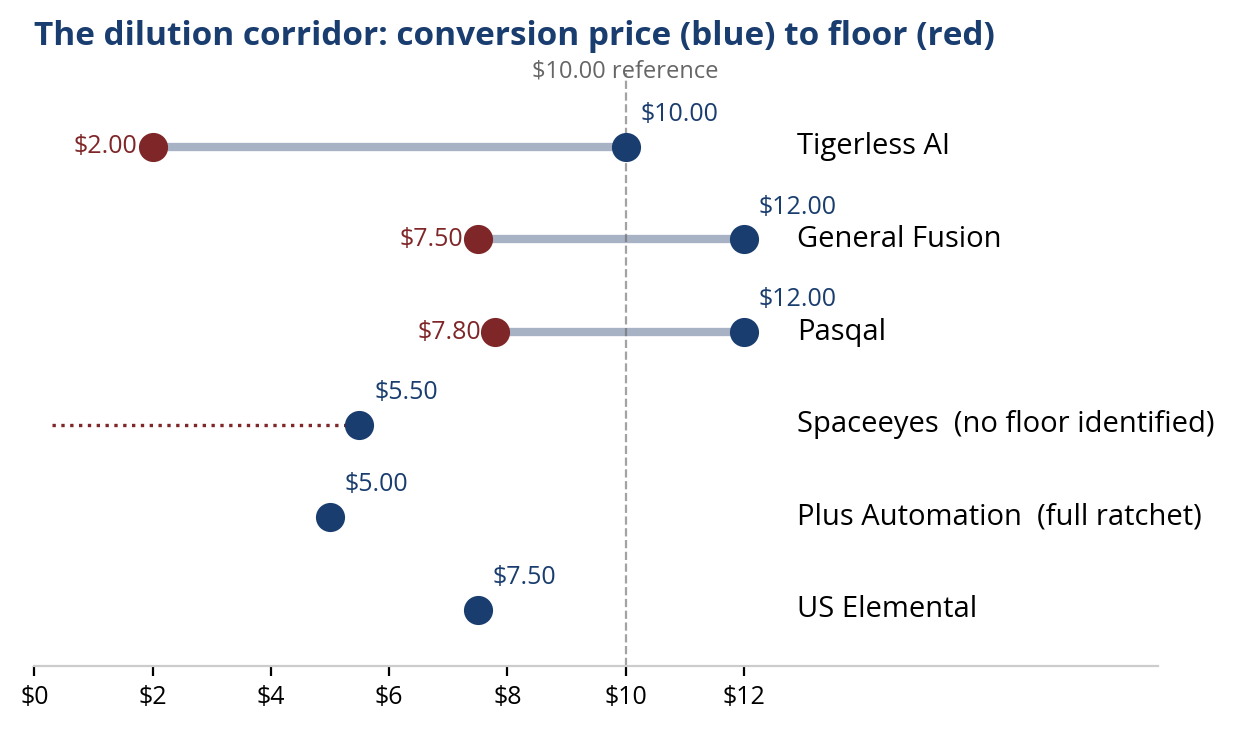
Un mécanisme de « full ratchet » va encore plus loin : si l’entreprise vend un jour des actions à un prix inférieur à celui-ci, quel que soit le volume de cette nouvelle vente, le prix de conversion s’aligne sur ce nouveau prix. La seule protection solide dont disposent les actionnaires ordinaires est le « plancher » — le prix contractuel en dessous duquel le prix de conversion ne peut être réinitialisé. L’écart entre le prix de conversion initial et le plancher correspond à la « marge de dilution », et c’est le chiffre le plus important de tout le document.
En examinant les annexes des 46 opérations financées, nous avons relevé des clauses de révision ou de réévaluation dans 12 d’entre elles, soit environ une opération sur quatre. Huit d’entre elles sont des obligations convertibles assorties de clauses de révision du prix de conversion ; quatre autres comportent des clauses de réévaluation intégrées dans des contrats d’achat à terme et des montages financiers connexes, que presque personne ne consulte.
Ces termes couvrent un large éventail de franchise et de sévérité.
- L'obligation convertible de Pasqalse convertit à 12,00 $, avec un seuil plancher fixé à 7,80 $ — une fourchette étroite, à un prix honnête, assortie d'un coupon de 10 %.
- L'offre privilégiée de General Fusionprévoit un prix de conversion de 12,00 $, un prix plancher de 7,50 $ et un coupon de 12 %.
- Conversion et seuil du set « US Elemental » fixés au même prix de 7,50 $ — il s'agit en fait d'un convertible fixe déguisé sous une nouvelle apparence.
- Plus Automation a procédé à une conversion intégrale au prix de 5,00 $ et a détaillé tous les mécanismes dans le communiqué, démontrant ainsi que franchise et document structuré peuvent faire bon ménage.
- À l'autre extrémité se trouve Tigerless AI, dont les titres convertibles sont fixés à 10,00 $ et peuvent revenir à un seuil plancher de 2,00 $ — soit une fourchette de réévaluation de 80 % —, dans le cadre d'une opération annoncée, à juste titre mais de manière incomplète, comme un PIPE.
Ces mécanismes ne sont pas toujours clairement expliqués.
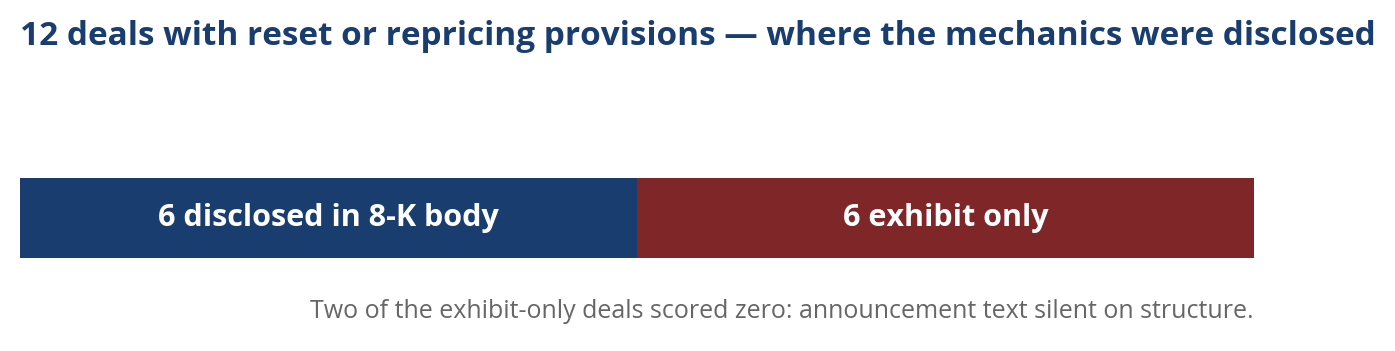
Sur les 12 opérations comportant des clauses de révision, seules six mentionnent le mécanisme de révision dans le corps même du formulaire 8-K annonçant l’opération. Deux opérations obtiennent un score de zéro selon notre grille d’évaluation de la clarté : la clause de révision n’apparaît que dans une annexe, le texte de l’annonce n’en faisant aucune mention. Rien ici ne laisse supposer une infraction. Toutes les conditions sont déposées, publiques et techniquement accessibles. La question soulevée par ces données est plus précise et plus complexe : est-il raisonnable de s’attendre à ce qu’un investisseur lambda puisse dénicher et comprendre l’impact potentiel de ces dispositions sur la pression à la vente future des actions et sur la dilution ?
Où réside la vérité : guide de lecture des documents déposés
Toutes les informations contenues dans cette étude proviennent de documents que tout investisseur peut consulter sans abonnement sur le site web de la SEC.
Commencez par le formulaire 8-K annonçant l’opération. Sur EDGAR, recherchez le nom de la SPAC, filtrez les résultats sur le formulaire 8-K, puis ouvrez le document daté du jour de l’annonce de l’opération. Lisez le corps du texte, puis ignorez-le, car vous savez désormais qu’il se peut qu’il ne mentionne pas les modalités techniques. Ouvrez l’index des annexes. Le contrat de fusion est l’annexe 2.1 et les conditions de financement figurent dans la série des annexes 10 : contrats de souscription, contrats d’achat de titres, contrats d’achat de billets, confirmations à terme. Si l’opération inclut des actions privilégiées, repérez le certificat de désignation, généralement l’annexe 3 ou une annexe : il s’agit du règlement constitutif de ce titre. Dans ces documents, recherchez quatre expressions : « prix de conversion », « ajustement », « seuil plancher » et « clause de ratchet ». Quelques minutes passées à utiliser la fonction de recherche vous apprendront ce que le communiqué de presse n’a pas précisé. Si vous ne trouvez pas de seuil plancher dans un instrument à réinitialisation, c’est probablement un signal d’alerte.
Il faudra ensuite surveiller un autre dépôt une fois la fusion finalisée : la déclaration d'enregistrement en vue de la revente — formulaire S-1 ou S-3 — qui permet aux investisseurs ayant participé au financement de vendre leurs actions sur le marché. Tant que cette déclaration n'a pas été déclarée effective, les titres structurés sont prêts à être vendus, mais ne peuvent pas encore l'être.
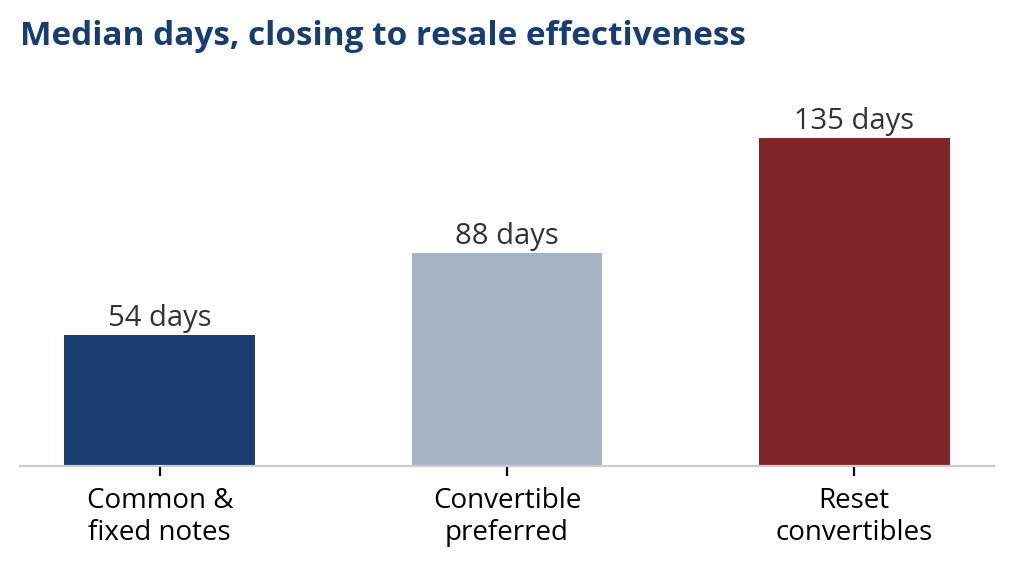
Dans la cohorte d'opérations conclues que nous avons examinée, les enregistrements de revente pour les opérations sur titres ordinaires et à taux fixe ont pris effet dans un délai médian de 53 à 55 jours après la conclusion ; pour les titres convertibles à taux révisable, ce délai était de 135 jours. Le calendrier vous indique à quel moment une pression à la vente peut apparaître.
L'historique des cours montre ce qui se passe lorsque cela se produit. À partir des cours hebdomadaires fournis par FactSet, nous avons suivi l'évolution de ces 48 opérations pendant les treize semaines entourant leurs dates d'entrée en vigueur — six semaines avant et six semaines après — en les comparant à l'indice Russell 2000.
Au cours des six semaines qui ont suivi l'entrée en vigueur de l'enregistrement des reventes, les opérations financées par des titres convertibles, des actions privilégiées ou des lignes de crédit sur actions ont enregistré une baisse médiane de 17,9 %, soit environ le double de la baisse médiane de 7,6 % observée pour les opérations financées par des actions ordinaires. La prise en compte du marché des petites capitalisations ne modifie guère ces chiffres : −16,1 % contre −9,6 %. 77 % des opérations structurées ont atteint un nouveau plus bas sur treize semaines dans les six semaines suivant la date à laquelle les actions sont devenues négociables, contre 64 % pour le groupe des actions ordinaires.
Deux détails méritent d'être retenus.
Tout d’abord, le marché n’attend pas que les actions soient cotées : les deux cohortes enregistrent une baisse à l’approche de l’événement, et la valeur médiane des opérations structurées avait déjà baissé d’environ un quart six semaines avant la date de validation de l’enregistrement. Les détenteurs qui comprennent le mieux ces instruments comptent les mêmes 135 jours que vous.
Deuxièmement, il s'agit d'une tendance, et non d'une fatalité. Lorsque le titre est détenu par des investisseurs qui ont souscrit l'opération plutôt que par ceux qui ont profité de la décote, l'opération peut se dérouler sans faire de vagues.
À l'attention du directeur financier : ce calendrier n'est pas un compte à rebours vers la catastrophe ; c'est un horizon de planification. Vous savez qu'en quelques semaines, vos titres structurés deviendront négociables. Mettez ce délai à profit pour développer la demande : mettez en place un programme rigoureux de relations investisseurs qui permette à la direction de se présenter aux institutions et aux investisseurs particuliers capables d’absorber les nouvelles actions dès leur mise sur le marché. Si elle est gérée suffisamment tôt, la levée des restrictions s’apparente davantage à une opération secondaire maîtrisée — un événement de liquidité qui élargit le flottant — qu’à un effondrement brutal. Les entreprises qui considèrent cette opération comme une campagne de relations investisseurs, et non comme une simple étape juridique, sont celles dont les graphiques ne la font pratiquement pas apparaître.
Pour l’investisseur : ce même calendrier joue également en sens inverse. Lorsque les fondamentaux sont solides et que le bilan résiste à son propre financement, les semaines autour de la date d’entrée en vigueur sont celles où les ventes forcées et spéculatives submergent temporairement le carnet d’ordres — et où le capital patient est récompensé pour sa présence. Une baisse médiane de 18 % en six semaines est un signal d’alerte pour une entreprise fragile et un point d’entrée pour une entreprise solide. Lisez d’abord les annexes, déterminez si l’activité est plus solide que ses comptes, puis laissez le déblocage fixer votre prix.
Les six points les plus difficiles à négocier
Pour le directeur financier assis en face d'un bureau aux lignes épurées au sein d'un fonds spéculatif, les données montrent qu'il existe une hiérarchie claire. Tout est négociable ; mais ces six éléments sont ceux qui ont le plus d'impact sur la valeur.
1. Le seuil minimal — Le pire scénario pour vos détenteurs d’actions ordinaires, en un chiffre. Un seuil minimal de 7,80 $ face à une conversion à 12,00 $ correspond à un financement ; un seuil minimal de 2,00 $ face à 10,00 $ correspond à une option sur votre structure de capital. Négociez le seuil minimal avant le coupon, car le coupon représente une perte visible à laquelle vous pouvez survivre ; le seuil minimal, en revanche, est une perte cachée à laquelle vous pourriez ne pas survivre.
2. Portée du mécanisme de « ratchet » — Si la protection anti-dilution est inévitable, négociez pour limiter le « ratchet » complet à une moyenne pondérée, et prévoyez des exceptions pour les participations des salariés, les émissions stratégiques et votre programme ATM. Un « ratchet » complet fait de chaque financement futur l’otage du premier.
3. Le « blocage de participation » — Le plafond de 4,99 % ou 9,99 % imposé à la position convertie d’un seul détenteur. Il ne réduit pas la dilution, il la limite. Un blocage à 19,99 %, que nous avons rencontré dans une opération, n’est pratiquement pas un blocage.
4. Calendrier d'enregistrement — Chaque semaine supplémentaire entre la clôture et la prise d'effet de la revente est une semaine pendant laquelle votre titre a la possibilité d'être négocié sur la base de ses fondamentaux avant que la pression à la vente ne vienne perturber son cours. Les fonds convertibles visent un délai de 30 jours ; l'expérience montre qu'il est possible d'atteindre 135 jours pour les instruments complexes.
5. Droits de la nation la plus favorisée et droits de participation — Ces « clauses tacites » qui permettent au premier investisseur structuré de bénéficier de toute condition plus avantageuse que vous conclurez par la suite, ainsi que d’un siège lors de chaque levée de fonds future. Leurs effets s’accumulent. Supprimez-les lorsque c’est possible, et prévoyez une clause d’expiration lorsque ce n’est pas le cas.
6. Consentement à l’émission et interdictions de taux variables — La laisse. Plusieurs opérations structurées de notre recensement exigent le consentement écrit préalable des détenteurs avant que la société ne puisse émettre de nouveaux titres tant que le titre reste en circulation. L’une d’entre elles va plus loin, en interdisant tout financement futur à taux variable, sauf avec le fonds qui détient déjà le titre. Votre premier investisseur dans un produit structuré peut devenir le gardien de votre deuxième. Chaque retard, restriction ou concession obtenue à ce stade se fait au détriment d’un capital que vous ne contrôlez plus entièrement. Négociez des dates d’expiration, des paniers de devises et des exceptions pour les émissions stratégiques approuvées par le conseil d’administration. Sinon, comprenez bien ce que vous vendez : pas seulement des titres, mais un droit de veto permanent sur la manière dont vous financez votre entreprise.
Ce que révèlent les faits
La structure permet-elle de prédire les performances ?
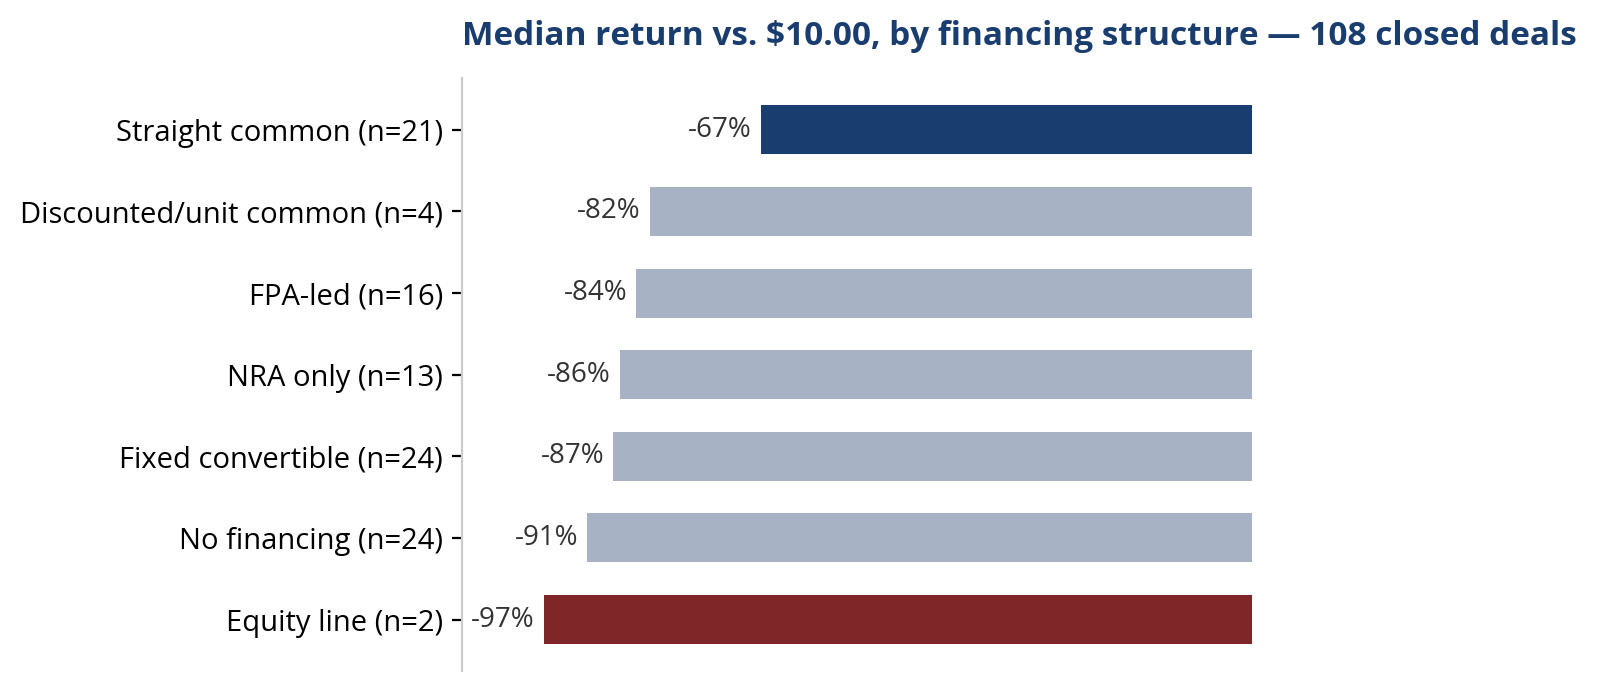
Sur les 108 fusions menées à bien en vertu des règles actuelles de la SEC, la tendance est constante et les mises en garde sont fondées. Les opérations financées par des actions ordinaires « pures » au moment de l’annonce affichent les meilleures performances parmi toutes les catégories de financement : un rendement médian de -67 % par rapport à 10,00 $, avec 19 % des titres cotés au-dessus de 10 $ — soit environ le double du taux de rendement positif de 10 % observé sur l’ensemble du marché.
Les opérations sur titres convertibles à taux fixe affichent une baisse de 87 %, celles portées par des achats à terme de 84 % et celles sans financement de 91 %. Les deux opérations conclues qui s'appuyaient sur des lignes de crédit sur fonds propres — Aspire Biopharma et Tactical Resources — ont pratiquement tout perdu, avec un rendement médian de -97 %.
Une ligne de crédit sur actions n'implique aucun engagement à la signature et permet de vendre vos actions ultérieurement, dans un marché baissier. Pour un conseil d'administration, une ligne de crédit sur actions présentée comme un financement de l'opération doit être interprétée comme l'absence de financement.
À quoi ressemble la qualité ?
Onze des 108 opérations conclues se négocient à plus de 10,00 $. C'est là le taux de base réel — environ une sur dix — et c'est pourquoi les entreprises qui ont réussi méritent d'être étudiées autant que d'être célébrées. Ces entreprises ont fait des choix de financement différents.
Freenome en est l’exemple type. Cette société spécialisée dans le dépistage du cancer a levé 240 millions de dollars en actions ordinaires engagées dès l’annonce — le deuxième plus gros PIPE de notre recensement — auprès d’investisseurs « crossover » qui ont souscrit à l’opération au prix fixé. Pas de mécanisme de conversion, pas de seuil plancher, rien qui ne rapporte lorsque le cours de l’action baisse. L’opération a été conclue en juillet 2026, et l’action se négocie aujourd’hui à 58 % au-dessus de 10,00 $. Lorsque des investisseurs institutionnels adhèrent à votre projet au prix de l’opération sans aucune protection contre la baisse, l’annonce elle-même fait office de vérification préalable.
Securitize démontre que la structure, lorsqu’elle est utilisée en toute transparence, est un outil plutôt qu’un piège. La plateforme de tokenisation a structuré, lors de son annonce, environ 198 millions de dollars d’actions ordinaires, associées à un emprunt obligataire convertible de 50 millions de dollars assorti d’un prix de conversion fixe — sans révision ni clause de ratchet. Les actions ordinaires ont servi de garantie ; l’emprunt obligataire a assuré le financement. L’action se négocie actuellement à 38 % au-dessus de 10,00 $. L’instrument n’a jamais été le problème ; c’est le mécanisme de réévaluation qui pose problème.
USA Rare Earth vient contredire toute affirmation selon laquelle les actions privilégiées seraient intrinsèquement toxiques. Une émission d’actions privilégiées convertibles d’environ 49 millions de dollars a permis de financer une opération à laquelle le marché a accordé sa confiance. Elle a été clôturée en mars 2025 — ce qui représente la plus longue histoire de performance parmi tous les titres gagnants — et se négocie aujourd’hui à 26 % au-dessus de 10,00 $. Des conditions crédibles dans un scénario auquel on croit l’emportent sur des conditions irréprochables dans un scénario qui suscite des doutes.
Les données rendues publiques confèrent à ces opérations une deuxième particularité : leurs enregistrements n’avaient aucune importance. Au cours des six semaines qui ont suivi l’entrée en vigueur de l’enregistrement de la revente de Freenome, le cours de l’action a progressé de 29 %. Celui de Securitize a quant à lui augmenté de 41 % après le sien. Lorsque les titres sont détenus par des investisseurs ayant souscrit à l’opération, le jour où leurs actions deviennent négociables n’est qu’une date dans le calendrier, et non un événement. C’est cela, et non l’absence de structure, qui est le véritable indicateur.
Et il y a une constante commune aux onze lauréats : aucun d'entre eux ne détenait de « reset paper » ni de ligne de crédit sur actions.
En résumé
À l’attention du directeur financier : le simple fait d’obtenir un « financement PIPE » ne vous garantira pas un financement stable pendant vos 18 premiers mois en tant que société cotée, pas plus que la comparaison des taux d’intérêt que votre banquier vous présente. Étudiez attentivement les clauses de plancher, de ratchet, de blocage, le délai d’enregistrement, la clause MFN et les conditions de consentement — et n’oubliez pas que les opérations dont la structure a été divulguée n’ont manifestement subi aucune pénalité visible pour avoir fait preuve de transparence.
Pour l'investisseur : quelques minutes consacrées à l'étude de l'index du salon vous en apprendront davantage que ne le fera jamais un communiqué de presse.
Et dans les deux cas : un TUYAU qui a été tordu pour prendre toutes sortes de formes étranges reste un TUYAU. Cela ne veut pas dire pour autant qu’il permettra de faire passer de l’eau.
Sources : documents déposés auprès de la SEC (291 documents examinés), SPAC Insider, analyse d’AUM Advisors. Cours du marché au 11 octobre 2026. Cette étude fait suite à « Les cinq disciplines de la réussite d’une opération de dé-SPAC », au tableau de bord trimestriel « De-SPAC Scorecard » et à « Tout est négociable », notre analyse de l’ensemble des accords de fusion du premier semestre 2026.